مدل کسبوکار و استراتژی
تحلیل جامع Calgro M۳؛ توسعهدهنده مسکن اقتصادی آفریقای جنوبی
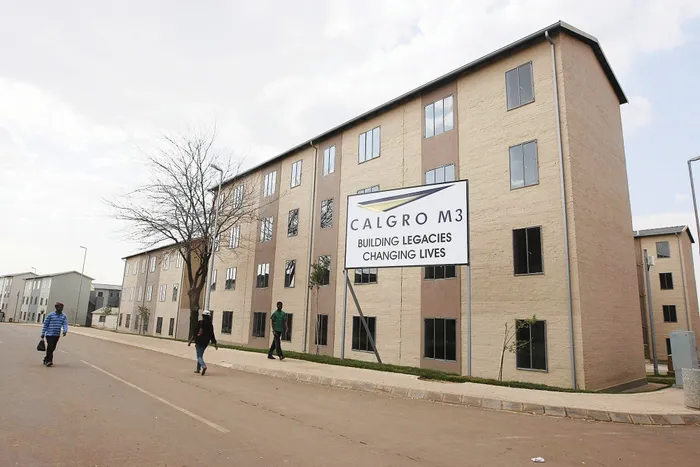
- Calgro M3 با تمرکز بر مسکن مقرونبهصرفه، ارزش خط توسعه ۳۱٫۸ میلیارد راندی دارد.
- پروژه بانکنولد با وام ۲۰ میلیون یورویی پروپارکو، ۲۰ هزار فرصت مسکونی ایجاد میکند.
- بخش پارکهای یادبود با حاشیه سود ۵۴٫۹ درصد، جریان نقدی پایدار ایجاد کرده است.
- شرکت در سال ۲۰۱۹ توسط JSE به دلیل نقص در حاکمیت شرکتی محکوم شد.
به گزارش صما، شرکت Calgro M3 Holdings Limited یکی از توسعهگران پیشرو مسکن مقرونبهصرفه در آفریقای جنوبی است که در سال ۱۹۹۵ در ژوهانسبورگ تأسیس شد. این شرکت در بورس ژوهانسبورگ (JSE) با نماد CGR پذیرفته شده و در حوزه توسعه مسکن اقتصادی و پارکهای یادبود فعالیت میکند. در حال حاضر، شرکت در مرحله بازآرایی استراتژیک (سال مالی ۲۰۲۵–۲۰۲۶) قرار دارد.
مدیریت و مسیر رشد
مدیرعامل و مدیر اجرایی این شرکت از ۲۰۲۵، بن پیر مالهرب (Ben Pierre Malherbe) است. سایوری اورواشی نایکر (Sayuri Urvashi Naicker) از ۲۰۲۲ بهعنوان مدیر مالی و مدیر اجرایی فعالیت میکند و هاتلا نتنه (Hatla Ntene) از ۲۰۲۰ رئیس مستقل هیئتمدیره است. تعداد دقیق کارکنان در منابع موجود اعلام نشده است.
Calgro M3 در آغاز بر توسعه مسکونی متمرکز بود، اما بهتدریج استراتژی خود را به سمت مسکن مقرونبهصرفه هدایت کرد. در سال ۲۰۱۴، پروژه اوتجومویزه (Otjomuise) در نامیبیا به دست آمد که نشاندهنده گسترش فرامرزی بود. میان سالهای ۲۰۱۵ تا ۲۰۱۹، شرکت چندین بار جایزه گووان امبکی (Govan Mbeki Housing Award) را دریافت کرد. پروژه فلورهاف (Fleurhof) بهعنوان «بهترین پروژه مسکن تضمینی سال» و «بهترین پروژه ملی مسکن» شناخته شد. در سال ۲۰۱۹، پروژه ساوت هیلز (South Hills) جایزه سازمان ملل در حوزه شهرهای پایدار و سکونتگاههای انسانی را کسب کرد.
در اواخر ۲۰۲۴ و اوایل ۲۰۲۵، ویکوس لاتگان (Wikus Lategan)، مدیرعامل پیشین، در ۳۱ دسامبر ۲۰۲۴ کنار رفت و بن پیر مالهرب، یکی از بنیانگذاران، در ۱۶ سپتامبر ۲۰۲۴ بهعنوان مدیرعامل منتخب معرفی شد. لازم به ذکر است که رویدادهای میانی و جزئیات دقیق سالبهسال در منابع موجود بهطور کامل پوشش داده نشده و موارد فوق بر اساس صفحات رسمی قابلراستیآزمایی گردآوری شده است.
مدل کسبوکار و استراتژی توسعه
مدل کسبوکار Calgro M3 بر مالکیت زمین یا حق توسعه استوار است. این ساختار به شرکت اجازه میدهد تا با توجه به شرایط بازار، ترکیب محصولات خود را بهصورت انعطافپذیر تنظیم کند و مزیت هزینهای به دست آورد. ساختار دو موتوره این شرکت شامل توسعه مسکونی (حدود ۹۱ درصد از درآمد) و پارکهای یادبود است. در سال مالی ۲۰۲۶، حاشیه سود بخش پارکهای یادبود به ۵۴٫۹۰ درصد رسید و وصول نقدی آن هزینههای اداری گروه را پوشش میدهد.
چهار ستون استراتژیک سال مالی ۲۰۲۶ عبارتند از: واگذاری داراییهای غیرهستهای، تسریع تکمیل پروژههای غیرهستهای و همزمان گسترش پارکهای یادبود، کاهش بدهی خالص در میانمدت، و ساخت زنجیره استعدادهای پایدار. شرکت منابع خود را روی پروژه پرچمدار بانکنولد دیستریکت سیتی (Bankenveld District City) متمرکز کرده و همزمان در حال پاکسازی پروژههای غیرهستهای است. در سال مالی ۲۰۲۶، ۷۰ درصد واحدهای منتقلشده از پروژههای غیرهستهای تأمین شد، از جمله اسکاتسدین (Scottsdene)، لا وی نوول (La Vie Nouvelle)، ساوت هیلز لایفاستایل استیت (South Hills Lifestyle Estate)، جابولانی (Jabulani) و ۳۲-آن-پاین (۳۲-on-Pine).
پروژههای شاخص
پروژه پرچمدار بانکنولد دیستریکت سیتی در ژوهانسبورگ، مجاور ایستگاه مارلبورو گاتترین (Marlboro Gautrain) واقع شده است. این پروژه حداقل ۲۰٬۰۰۰ فرصت مسکونی را پوشش میدهد و پیشبینی میشود در فاز نخست، حدود ۶٬۰۰۰ قطعه قابلخدمت طی پنج سال تحویل شود. در سال مالی ۲۰۲۶، عملیات خاکبرداری آغاز شده و زیرساخت اصلی شامل جاده اصلی، جاده ارتباطی و پل در حال ساخت است. پروپارکو (Proparco)، نهاد وابسته به آژانس توسعه فرانسه، وامی به ارزش ۲۰ میلیون یورو برای فاز نخست ارائه کرده که انتظار میرود شرایط زندگی بیش از ۳۰٬۰۰۰ نفر را بهبود بخشد. همچنین، همکاری با پروپارکو برای بررسی گواهی EDGE (استاندارد بینالمللی بهرهوری منابع در ساختمان) در جریان است و بسته تأمین مالی شامل مشوقهایی مرتبط با دستیابی به این گواهی است.
سایر پروژههای غیرهستهای در حال تکمیل یا واگذاری عبارتند از: اسکاتسدین (کیپ غربی)، لا وی نوول، ساوت هیلز لایفاستایل استیت، جابولانی، ۳۲-آن-پاین، بلهار (Belhar) (کیپ غربی)، فلورهاف و پارک یادبود روستنبورگ (Rustenburg Memorial Park) که در سال مالی ۲۰۲۶ عرضه شده است.
تأمین مالی و ساختار سرمایه
شرکت دارای برنامه بدهی ۲ میلیارد راندی (ZAR ۲ billion) است. در ژوئن ۲۰۲۵، اوراق قرضه ارشد بدون تضمین شناور به ارزش ۵۰ میلیون راند با سررسید ۲۷ ژوئن ۲۰۲۸ و نرخ بهره مرتبط با JIBAR سهماهه راند منتشر شد. وام ۲۰ میلیون یورویی پروپارکو نیز برای فاز نخست بانکنولد اختصاص یافته است.
دادههای کلیدی مالی سال مالی ۲۰۲۶ (منتهی به ۲۸ فوریه ۲۰۲۶) نشان میدهد ارزش خط توسعه تلفیقی ۳۱٫۸ میلیارد راند است (۲۹٫۴ میلیارد فرصت مسکونی + ۲٫۴ میلیارد پارک یادبود). فرصتهای مسکونی حدود ۳۱٬۸۷۴ مورد و فرصتهای آرامگاهی حدود ۱۱۴٬۸۲۷ مورد است. حاشیه سود ناخالص ۲۷٫۲۰ درصد (سال مالی ۲۰۲۵: ۲۹٫۴۳ درصد) همچنان بالاتر از بازه هدف استراتژیک ۲۰ تا ۲۵ درصد است. بدهی خالص به حقوق صاحبان سهام ۰٫۷۴ (سال مالی ۲۰۲۵: ۰٫۶۵) و ارزش خالص دارایی هر سهم (NAV) ۱۶٫۴۶ راند (سال مالی ۲۰۲۵: ۱۴٫۸۶ راند) است. سود هر سهم (EPS) ۱۶۷٫۳۶ سنت (سال مالی ۲۰۲۵: ۱۷۱٫۷۲ سنت) و سود نقدی پایان دوره ۸٫۶۳۷۰۳ سنت به ازای هر سهم است.
ارزش بازار در سپتامبر ۲۰۲۶ حدود ۳۸۱ میلیون راند و نسبت قیمت به درآمد حدود ۲٫۳ برابر است. تحلیل مارس ۲۰۲۶ در Financial Mail اشاره کرده که در آن زمان قیمت سهم حدود ۵۰۰ سنت و ارزش بازار حدود ۵۵۰ میلیون راند بود و شرکت تنها با حدود ۰٫۳۲ برابر NAV معامله میشد. این تحلیل معتقد بود بازار شرکت را با قیمت یک شرکت در وضعیت بحرانی قیمتگذاری کرده، در حالی که ترازنامه خلاف این را نشان میدهد.
فناوری، پایداری و عملیات
نرخ بازیافت ضایعات ساختمانی Calgro M3 از هدف اولیه ۵۵ درصد به ۶۲ درصد افزایش یافته و تمام کارگاههای فعال را پوشش میدهد. این اقدام نامزد دریافت جایزه تعالی محیطزیست (Environmental Excellence Award) شده است. این رویکرد همزمان هزینهها و اثرات محیطزیستی را کاهش میدهد.
در مدل فروش پارکهای یادبود، شرکت استراتژی فروش «لی-بای» (lay-by) یا خرید اقساطی را اجرا میکند. در سال مالی ۲۰۲۶، وصول نقدی لی-بای ۱۹ درصد رشد به ۳۰٫۴۲ میلیون راند رسید؛ فروش لی-بای ۶۳ درصد رشد به ۴۵ میلیون راند؛ و ارزش دفتری فعال لی-بای به ۵۹٫۷ میلیون راند رسید (رشد ۲۹٫۷ درصد). نرخ لغو و نکول زیر ۵ درصد از ارزش کل قراردادها کنترل شده است.
موفقیتها، چالشها و انتقادات مستند
نتایج میاندورهای منتهی به اوت ۲۰۲۵ نشان داد EPS ۱۷٫۷ درصد کاهش به ۸۳٫۰۰ سنت یافته و HEPS نیز کاهش داشته است. دلیل اصلی، هزینههای پیشروی زیرساخت پروژه بانکنولد است که سرمایه را جلو میاندازد، در حالی که شناسایی درآمد نیازمند نهاییشدن توافقهای بخش عمومی است. پس از انتشار این خبر، قیمت سهم در یک روز ۷٫۷ درصد افت کرد.
در سال ۲۰۱۹، بورس ژوهانسبورگ شرکت Calgro M3 را به دلیل لغو طرح سهام مدیران بدون تأیید سهامداران، انجام بازخرید سهام نیازمند تصویب قطعنامه ویژه، و عدم اعلام بهموقع معاملات مدیران، علناً محکوم کرد. این نقص انطباق، مشکلات تاریخی در سطح حاکمیت شرکتی را بازتاب میدهد.
هزینه بالای ساخت در آفریقای جنوبی، افزایش هزینههای شهرداری و فشار هزینههای زندگی شهروندان، بهطور مستمر بر مصرفکنندگان و شرکتها تأثیر میگذارد. با وجود تثبیت نسبی محیط نرخ بهره، مقرونبهصرفه بودن مسکن همچنان محدود است.
درسهای عملی برای سازندگان ایرانی
۱. تخصص در یک بازار خاص، ارزش بلندمدت ایجاد میکند. Calgro M3 نزدیک به سه دهه بر مسکن مقرونبهصرفه متمرکز مانده و در شرایطی که شکاف مسکن آفریقای جنوبی حدود ۲٫۵ میلیون واحد است، توانسته موانع مقیاس ایجاد کند.
۲. مالکیت زمین یا حق توسعه، خندق دفاعی میسازد. داشتن دارایی پایه به شرکت اجازه میدهد در نوسانات بازار ترکیب محصول را منعطف تنظیم کند، نه اینکه منفعلانه واکنش نشان دهد.
۳. ساختار دو جریان نقدی، چرخهها را هموار میکند. بخش پارکهای یادبود با دارایی سبک و حاشیه سود بالا (۵۴٫۹۰ درصد) جریان نقدی قابلپیشبینی تولید میکند، هزینههای اداری گروه را پوشش میدهد و نوسانات چرخهای توسعه مسکونی را خنثی میکند.
۴. تمرکز بر پروژه پرچمدار در دوره تحول. هدایت سرمایه به پروژه بانکنولد بهعنوان مطمئنترین پروژه شاخص، همزمان با پاکسازی داراییهای غیرهستهای برای بازیابی نقدینگی، نمونهای از «گسترش در دل انقباض» است.
۵. همکاری با نهادهای مالی توسعه بینالمللی (DFI). همکاری بلندمدت با پروپارکو (از ۲۰۱۷) نه تنها تأمین مالی فراهم میکند، بلکه استانداردهای پایداری مانند EDGE را وارد پروژه میکند و اعتبار تأمین مالی را ارتقا میدهد.
۶. نوآوری در فروش. مدل لی-بای واقعیت ناتوانی اقشار کمدرآمد آفریقای جنوبی در پرداخت یکجا را هدف گرفته، سد ورود خرید را کاهش میدهد و همزمان جریان نقدی قابلپیشبینی برای شرکت ایجاد میکند.
۷. شفافیت و انطباق، سرمایه اجتماعی میسازد. محکومیت ۲۰۱۹ JSE یادآور میشود که حتی یک شرکت با عملکرد عملیاتی قوی، در صورت سهلانگاری در حاکمیت شرکتی، اعتماد سرمایهگذار را از دست میدهد.
جمعبندی
Calgro M3 نمونهای است از شرکتی که در یک بازار نوظهور با چالشهای ساختاری عمیق — شکاف مسکن، فشار معیشتی، محدودیت زیرساخت — توانسته یک مدل کسبوکار منسجم و مقیاسپذیر بسازد. نقطه قوت اصلی آن، نه نوآوری فناورانه چشمگیر، بلکه انتخاب درست بازار، انضباط مالی و تنوعبخشی هوشمندانه به جریانهای درآمدی است. اما تصویر کامل نیست: ارزشگذاری پایین بازار، فشار حاشیه سود در دوره سرمایهگذاری سنگین، و سابقه نقص در حاکمیت شرکتی نشان میدهد که این مدل نیز آسیبپذیریهای خاص خود را دارد. برای فعالان ایرانی، مهمترین درس Calgro M3 احتمالاً این است که مقیاس و تخصص، حتی در پایینترین بخشهای بازار، میتواند به یک مزیت رقابتی پایدار تبدیل شود — به شرط آنکه با انضباط مالی و شفافیت همراه باشد.