تحلیل مدل کسبوکار و استراتژی
مدل توسعهگری پلی دیولپمنتس و درسهای آن برای سازندگان ایرانی
- پلی دیولپمنتس ۹۲ درصد فروش خود را از شهرهای هستهای چین به دست میآورد.
- نرخ بازگشت نقدینگی این شرکت در سال ۲۰۲۵ به ۱۰۲ درصد رسیده است.
- پروژه یوئشی بی در اولین روز عرضه، ۱۰۶ میلیارد یوان فروش کرد.
- سود خالص شرکت در سال ۲۰۲۵ با ۷۹٫۳ درصد کاهش به ۱۰۳ میلیارد یوان رسید.
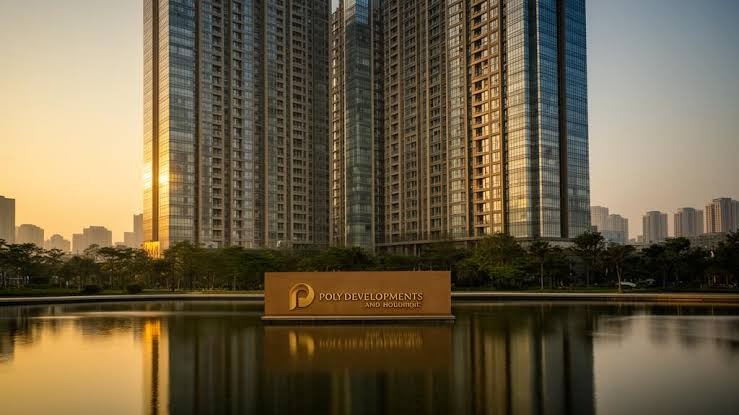
به گزارش صما، بازار مسکن چین در سالهای اخیر با بحران اعتماد و افت تقاضا روبهرو بوده، اما یک شرکت دولتی توانسته فروش سالانه خود را در سطح بالایی نگه دارد. پلی دیولپمنتس اند هولدینگز که در سال ۱۹۹۲ در گوانگژو تأسیس شد، با استراتژی «تمرکز بر شهرهای هستهای» و نظام «فروش با بازگشت سریع نقدینگی»، الگویی متفاوت از توسعهگری انبوه ارائه میدهد. این مقاله بر پایه گزارشهای مالی و دادههای بازار، مدل کسبوکار و درسهای عملی آن را برای فعالان ساختمانی ایران تحلیل میکند.
شناسنامه شرکت
نام رسمی این شرکت پلی دیولپمنتس اند هولدینگز گروپ است و در شاخص ساخت رتبه ۳۰ و سطح A را دارد. این شرکت در منطقه شرق آسیا، کشور چین و شهر گوانگژو مستقر است و در سال ۱۹۹۲ تأسیس شده است. نوع مالکیت آن بورسی و وابسته به گروه دولتی پلی است و حوزه اصلی فعالیت آن توسعه مسکن و انبوهسازی است. وضعیت این شرکت فعال است.
مسیر تأسیس و رشد
این شرکت در سال ۱۹۹۲ در گوانگژو بنیان گذاشته شد و در سال ۲۰۰۶ در بورس شانگهای عرضه شد. از ابتدا بهعنوان بازوی توسعهگری یک گروه دولتی فعالیت کرد و از همان دهه ۱۹۹۰ وارد پروژههای مسکونی در جنوب چین شد. مسیر رشد آن را میتوان به سه مرحله تقسیم کرد: تثبیت منطقهای در دهه ۱۹۹۰، گسترش ملی از سال ۲۰۰۰ تا ۲۰۱۵، و تثبیت جایگاه رهبر بازار پس از ۲۰۱۵.
دادههای مالی سال ۲۰۲۵ نشان میدهد دارایی کل شرکت به حدود ۱٫۱۹ تریلیون یوان رسیده، هرچند نسبت به سال قبل ۱۱ درصد کاهش یافته است. نکته مهمتر ترکیب درآمد است: فروش املاک ۲۸۳۹ میلیارد یوان از کل درآمد ۳۰۸۱ میلیارد یوان را تشکیل میدهد؛ یعنی بیش از ۹۰ درصد درآمد همچنان از فروش مسکن میآید.
مدل کسبوکار و توسعهگری
مدل این شرکت را میتوان «انبوهسازی هستهمحور با گردش سریع سرمایه» توصیف کرد. سه پایه اصلی این مدل عبارت است از:
نخست، تمرکز بر شهرهای هستهای. در سال ۲۰۲۵، ۹۲ درصد فروش شرکت در شهرهای هستهای رقم خورده و سهم بازار آن در این شهرها به ۷٫۹ درصد رسیده که نسبت به سال قبل ۰٫۸ واحد رشد داشته است. این سطح از تمرکز، برخلاف الگوی سنتی انبوهسازان چینی در دهه ۲۰۱۰ است.
دوم، گردش نقدینگی بهعنوان شاخص کلیدی. نرخ بازگشت فروش در سال ۲۰۲۵ به ۱۰۲ درصد رسید؛ یعنی شرکت بیشتر از فروش ثبتشده، پول نقد جمع کرده است. جریان نقد عملیاتی نیز ۱۵۲ میلیارد یوان مثبت بوده است.
سوم، نسبت مشارکت بالاتر در پروژهها. سهم مالکانه فروش از ۷۶ درصد در سال ۲۰۲۴ به ۷۹ درصد در سال ۲۰۲۵ رسیده است.
استراتژی انتخاب زمین، بازار و پروژه
الگوی مکانیابی این شرکت در سالهای اخیر به سمت قطعات کوچک و گران در شهرهای هستهای چرخیده است. نمونهاش خرید زمینی به مساحت حدود ۱۲ هزار و ۹۰۰ مترمربع در منطقه لیوان گوانگژو در جولای ۲۰۲۶ با قیمت ۶۰٫۹ میلیون یوان و زیربنای مجاز حدود ۲۴ هزار و ۷۰۰ مترمربع است. این قطعه با دسترسی مستقیم به مترو، فاصله یککیلومتری از مرکز خرید لوکس و چشمانداز جزئی به رود مروارید انتخاب شده است.
در سطح کلان، شرکت از شهرهای هستهای خارج نمیشود، اما در انتخاب پروژه درون هر شهر سختگیر است. پروژههایی که در سال ۲۰۲۵ فروش بالایی داشتهاند، همه در محدوده مرکزی گوانگژو یا کریدورهای ممتاز شانگهای قرار دارند.
پروژههای شاخص
نخست، پروژه یوئشی بی در گوانگژو. پروژهای که در نوامبر ۲۰۲۵ در اولین روز عرضه ۱۰۶ میلیارد یوان فروش کرد و رکورد ملی برای افتتاح پروژه مسکونی را شکست. فروش سالانه آن به ۱۲۱٫۳۴ میلیارد یوان رسید.
دوم، پروژه تیانیائو در گوانگژو. در محدوده مرکز تجاری گوانگژو، با قیمت میانگین ۱۰٫۱۸ میلیون یوان در هر مترمربع و فروش ۶۰ میلیارد یوان در سال ۲۰۲۵.
سوم، پروژه تیانیی در گوانگژو. در منطقه هایژو، با فروش ۵۸٫۲۱ میلیارد یوان و میانگین قیمت ۸٫۱۱ میلیون یوان در مترمربع.
چهارم، پروژه جینگآن تیانیوئه در شانگهای. پروژه شهرسازی که در ژانویه ۲۰۲۵ تحویل داده شد؛ ۹ ماه پیش از موعد قراردادی، و برنده جوایز نمونه شهرسازی شده است.
پنجم، پروژه اکسپو تیانیوئه در شانگهای. با رکورد بالاترین قیمت واحد مسکونی جدید شانگهای در آن زمان، معادل ۲۷۲ هزار یوان در مترمربع، و فروش تجمعی بیش از ۲۰۰ میلیارد یوان.
تحلیل یک پروژه مهم بهعنوان نمونه
پروژه یوئشی بی نمونهای است که تقریباً همه عناصر مدل این شرکت را در خود دارد. زمین پروژه در مزایده سال ۲۰۱۷ با قیمت حدود ۶۷ هزار یوان در مترمربع، دومین زمین گران گوانگژو، به فروش رسید و قیمت کل آن ۱۱۷ میلیارد یوان بود. یعنی از همان ابتدا شرکت برای یک دارایی لوکس و کمیاب سرمایهگذاری کلانی انجام داده است.
معماری پروژه بر پایه نمای جریانی خلیج و جزیره شناور طراحی شده و واحدها از ۲۰۴ تا ۶۱۱ مترمربع هستند؛ یعنی واحدهای بزرگ با چشمانداز مستقیم به رودخانه. اما نقطه قوت واقعی، بهبود شاخصهای بهرهوری فضا است: نرخ بالکن ۳۰ درصد و فضای مشترک ۱۰ درصد که نرخ استفاده نهایی را تا ۱۳۰ درصد میرساند. این اعداد فراتر از استانداردهای معمول مسکن چین است.
نقطه ضعف مستند: سه طرف پروژه همچنان محاصره روستاهای شهری و کارخانههای قدیمی است و پروژه نوسازی منطقه یوانکون کند پیش میرود. یعنی خریدار لوکس، منظر شهری نامطلوب در سالهای اول سکونت را تجربه خواهد کرد. تحلیل تحریریه: شرکت روی بازارپذیری بالای چشمانداز و کالای کمیاب شرط بسته و ریسک کیفیت بافت پیرامون را پذیرفته است.
معماری و ویژگی محصول ساختمانی
الگوی معماری این شرکت در پروژههای اخیر سه ویژگی مشترک دارد:
نخست، حجمدهی به فضای نیمهباز. بالکنهای بزرگ با نرخهای ۲۵ تا ۳۰ درصد در پروژههای مختلف تکرار میشود. این انتخاب صرفاً زیباییشناسی نیست؛ در بازار چین، بالکن متر مربع مفید بدون قیمت کامل محسوب میشود و حاشیه سود پنهانی برای خریدار ایجاد میکند.
دوم، چیدمان چندبلوکی با تراکم پایین در سایتهای کوچک. در یکی از پروژهها، سایت به دو بلوک شمالی و جنوبی تقسیم شده که واحدهای ۱۴۰ متری و بالاتر در جنوب و واحدهای کوچکتر در شمال قرار گرفتهاند.
سوم، سیستمهای هوشمند و پلتفرم یکپارچه. پلتفرم خانه هوشمند اختصاصی این شرکت، از لایه مرکزی کنترل تا اپلیکیشن موبایل را پوشش میدهد و با بیش از ۲۰ دسته محصول و ۱۲۰ برند ادغام شده است.
برندسازی، بازاریابی، لانچ و فروش پروژهها
نظام فروش این شرکت را میتوان «لانچ فشرده با اثبات اجتماعی» نامید. پروژه یوئشی بی در یک روز ۱۰۶ میلیارد یوان فروش میکند. چنین رکوردی بدون زیرساخت بازارسازی ممکن نیست: ترکیبی از پیشفروش به شبکه مشتریان قدیم، هماهنگی با دلالان سطح بالا، و مدیریت روایت رسانهای درباره شکستن رکورد.
در سطح برند شرکت، ارزش برند ۱۴۳٫۵ میلیارد یوان در سال ۲۰۲۴ نشان میدهد شرکت روی تصویر مطمئن، دولتی و ملی سرمایهگذاری کرده است. این تصویر در بازار بیاعتماد چین، که خریدار از تحویل نگرفتن پروژه میترسد، مزیت رقابتی واقعی است.
فناوری ساخت و مدیریت پروژه
این شرکت از دو ابزار مشخص در این حوزه استفاده میکند:
نخست، نظام بازرسی خودکار با هوش مصنوعی. در یکی از پروژهها، سیستمی مبتنی بر مدلسازی اطلاعات ساختمان پیاده شده که تشخیص تداخل یککلیکی پارکینگها را ممکن میکند و فرآیندی که قبلاً چند روز طول میکشید را به چند ساعت کاهش داده است.
دوم، پلتفرم خانه هوشمند. این پلتفرم اختصاصی، اینترنت اشیا، هوش مصنوعی و قابلیت کنترل صحنهای را در خانهها ادغام کرده و در دهها پروژه جدید و موجود پیادهسازی شده است.
تأمین مالی و مدیریت دارایی
این شرکت از موقعیت شرکت دولتی بورسی برای دسترسی به هزینه سرمایه پایین استفاده میکند. در سال ۲۰۲۵، جریان نقد عملیاتی ۱۵۲ میلیارد یوان مثبت بوده است؛ در شرایطی که بسیاری از رقبا جریان نقد منفی دارند. یعنی شرکت از فروش موجودی، نقدینگی لازم برای خرید زمینهای جدید را تأمین میکند نه از استقراض.
در بخش داراییهای غیرفروشی، این شرکت حدود ۲۰ هزار واحد را در قالب مسکن حمایتی دولتی در اختیار دارد. همچنین برخی داراییهای تجاری وارد چرخه مسکن حمایتی شده و تعرفههای آب و برق آنها از تجاری به مسکونی تغییر کرده است.
پایداری و اثرگذاری شهری
این شرکت در سال ۲۰۲۵ اعلام کرد که بیش از ۱۳۰ پروژه نوسازی شهری را اجرا کرده است. در یکی از پروژههای شانگهای، مفهوم سه پیوستگی، یعنی پیوستگی بافت تاریخی، عملکرد شهری و تجربه سکونت، در بازسازی محلههای قدیمی به کار گرفته شده است. در پروژه دیگر، از سیستم عایقکاری پیشساخته با فناوری نانو و نیروگاه فتوولتائیک استفاده شده است.
با این حال، این ادعاها را باید با احتیاط خواند. نوسازی شهری در چین اغلب به جابهجایی ساکنان قدیمی و تغییر ترکیب اجتماعی محله منجر میشود. گزارشهای مستقل درباره تأثیر اجتماعی پروژههای این شرکت در دسترس نیست.
موفقیتها، چالشها و انتقادات مستند
موفقیتها: رتبه اول فروش در صنعت برای سه سال متوالی؛ نرخ بازگشت نقدینگی بالای ۱۰۰ درصد؛ سهم بازار ۷٫۹ درصد در شهرهای هستهای؛ توان اجرای پروژههای با مقیاس ملی.
چالشها: سود خالص شرکت در سال ۲۰۲۵ با ۷۹٫۳ درصد کاهش به ۱۰۳ میلیارد یوان رسید. این سقوط شدید نشان میدهد حاشیه سود در بازار مسکن چین بهشدت فشرده شده و این شرکت هم از آن مصون نیست. نسبت بدهی و کاهش کل دارایی نیز فشار انقباض ترازنامه را نشان میدهد.
انتقادات مستند: در تحلیل مستقل پروژههای گوانگژو، نقاط ضعف مشخصی گزارش شده است. در پروژه یوئشی بی، سه طرف پروژه همچنان محاصره روستاهای شهری و کارخانههای قدیمی است و پروژه نوسازی منطقه یوانکون کند پیش میرود. در پروژه تیانیائو، اطراف پروژه مرکز خرید بزرگ ندارد و نیازهای روزمره عمدتاً از طریق تسهیلات داخلی منطقه یوانکون تأمین میشود. در پروژه تیانرویی، آلودگی صوتی و گردوغبار از سه بزرگراه متقاطع بهعنوان مشکل جدی ذکر شده است. اینها نشان میدهد حتی توسعهگر سطح اول چین هم در کنترل کیفیت محیط پیرامون پروژههای شهری با محدودیتهای جدی مواجه است.
پنج تا هفت درس عملی برای سازندگان ایرانی
نخست، تمرکز جغرافیایی را بهجای پخش شدن انتخاب کنید. این شرکت ۹۲ درصد فروش خود را از شهرهای هستهای میگیرد. برای سازنده ایرانی، یعنی بهجای حضور همزمان در پنج شهر متوسط، در یک یا دو شهر اصلی عمیق شوید.
دوم، گردش نقدینگی را بر حاشیه سود کوتاهمدت ترجیح دهید. نرخ بازگشت نقدینگی این شرکت بالای ۱۰۰ درصد است؛ یعنی پروژهها سریعتر از تعهدات فروش، پول نقد تولید میکنند.
سوم، قطعات کوچک با دسترسی عالی را به قطعات بزرگ ارزان ترجیح دهید. خرید زمین کوچک با دسترسی مترو و برند تجاری نزدیک، نشاندهنده ترجیح کیفیت مکان بر کمیت زمین است.
چهارم، از قوانین ساختمانی برای خلق فضای قابل فروش استفاده کنید. بالکنهای ۲۵ تا ۳۰ درصد و نرخ استفاده ۱۳۰ درصدی از دل مقررات جدید بیرون کشیده شده است.
پنجم، پلتفرم فناوری اختصاصی را جدی بگیرید. یکپارچگی نرمافزاری میتواند به مزیت برند تبدیل شود.
ششم، شفافیت در تحویل را بهعنوان سرمایه برند ببینید. بازرسی چندمرحلهای هر واحد قبل از تحویل، در بازار بیاعتماد ایران میتواند متمایزکننده باشد.
هفتم، بپذیرید که کیفیت بافت پیرامون همیشه قابل کنترل نیست. پروژههای شاخص این شرکت هم در محاصره بافت فرسوده و آلودگی صوتی هستند. درس واقعبینانه این است که بهجای وعده محیط کامل، روی کیفیت درون پروژه و دسترسی به خدمات کلیدی تمرکز کنید.
جمعبندی تحریریه شاخص ساخت
پلی دیولپمنتس نمونهای است از یک توسعهگر غولپیکر که در دوره انقباض بازار چین، از رشد تهاجمی به تمرکز دفاعی چرخیده است. مدل آن، یعنی شهرهای هستهای، قطعات کوچک، گردش سریع و محصولات با شاخص بهرهوری بالا، برای سازندگان ایرانی که با بازار محدود و سرمایه در گردش تحت فشار مواجهاند، الگوی قابل مطالعهای است. اما باید توجه داشت که این شرکت از حمایت گروه دولتی و دسترسی به سرمایه ارزان برخوردار است؛ مزیتی که کپیبرداری کامل از آن برای بخش خصوصی ایران ممکن نیست. درس قابل انتقال، انتخاب مکان، طراحی محصول و نظم نقدینگی است، نه ساختار مالکیت.