- ووکیله با تمرکز بر مراکز خرید خردهفروشی، ۶۷ درصد از پرتفوی ۶۴ میلیارد راندی خود را در شبهجزیره ایبری متمرکز کرده است.
- مدل کسبوکار این شرکت بر خرید داراییهای زیرمقدار، بازآرایی و چرخش سرمایه استوار است، نه ساخت از صفر.
- در پروژه Mall of Mthatha، بازآرایی ۱۱۳ میلیون راندی نرخ خالی را از ۱۶ درصد به ۲ درصد کاهش داد.
- تاسیسات خورشیدی ۳۶ مگاواتی، ۲۷ درصد برق پرتفوی را تأمین و نسبت هزینه به درآمد را به ۱۵.۳ درصد کاهش داده است.
- تمرکز ۶۷ درصدی در ایبری، ریسک تمرکز جغرافیایی را افزایش میدهد؛ هرچند مدیریت آن را «تخصص» مینامد.
در بازار املاک، بسیاری از شرکتها با شعار «تنوع» بزرگ میشوند، اما «ووکیله» (Vukile Property Fund) مسیر معکوس را رفت: تمرکز مطلق بر یک محصول — مراکز خرید خردهفروشی — و سپس صادرات همین مدل به بازارهای دورتر. این شرکت آفریقای جنوبی که در سال ۲۰۰۴ با پرتفویی کوچک وارد بورس ژوهانسبورگ شد، امروز با داراییهایی بالغ بر ۶۴ میلیارد راند، حدود ۶۷ درصد از پرتفوی خود را در شبهجزیره ایبری متمرکز کرده است. آنچه «ووکیله» را برای مخاطب ایرانی جالب میکند، نه اندازه آن، بلکه انضباط مالی و مدل «خرید، بازآرایی، اجاره و چرخش» است که آن را به الگویی برای توسعهگران داراییمحور تبدیل میکند.
شناسنامه کوتاه شرکت
نام رسمی: Vukile Property Fund Limited. کشور و شهر: آفریقای جنوبی / ژوهانسبورگ. سال تأسیس و عرضه: ۲۰۰۲ تأسیس، ۲۰۰۴ عرضه در JSE. نوع شرکت: صندوق سرمایهگذاری املاک (REIT) بورسی. حوزه تخصصی: مراکز خرید خردهفروشی (Retail). بازارهای کلیدی: آفریقای جنوبی (۳۰٪)، اسپانیا و پرتغال (۶۷٪)، ایتالیا (۳٪). ارزش داراییها: حدود ۶۴ میلیارد راند (۲۰۲۶). مدیرعامل: لارنس راپ (Laurence Rapp).
مسیر تأسیس و رشد: از یک صندوق معمولی تا یک بازیکن بینالمللی
«ووکیله» در سال ۲۰۰۲ توسط بازوی سرمایهگذاری «سانلام» (Sanlam) تأسیس شد و دو سال بعد در بورس ژوهانسبورگ عرضه شد. برای سالها، این شرکت یکی از چندین صندوق املاک آفریقای جنوبی بود که داراییهایی متنوع اما نهچندان متمایز داشت. نقطه عطف در سال ۲۰۱۳ رقم خورد، زمانی که «ووکیله» به عنوان اولین شرکت املاک، статуه REIT (معافیت مالیاتی مشروط به توزیع سود) را از بورس ژوهانسبورگ دریافت کرد. این اتفاق، ساختار مالی شرکت را شفافتر و جذابیت آن را برای سرمایهگذاران نهادی افزایش داد.
اما تحول واقعی از سال ۲۰۱۵ به بعد و با تغییر استراتژی به سمت «تخصص محض در خردهفروشی» و سپس ورود به بازار اسپانیا از طریق شرکت فرعی «کاستلانا» (Castellana Properties) آغاز شد. امروز، «ووکیله» دیگر یک صندوق محلی نیست؛ بلکه با در اختیار داشتن بیش از ۵۰ مرکز خرید و بیش از ۱.۲ میلیون مترمربع فضای اجارهای، یک اپراتور بینالمللی با تمرکز بر بازارهای با رشد متوسط اما پایدار است.
مدل کسبوکار و توسعهگری: «چرخش سرمایه» به جای «ساخت از صفر»
برخلاف توسعهگران سنتی که سود خود را در لحظه فروش واحدها شناسایی میکنند، «ووکیله» یک «مالک-اپراتور» است. مدل اصلی آن «خرید داراییهای زیرمقدار، بازآرایی فیزیکی و مدیریتی، افزایش بهرهوری اجاره و سپس چرخش سرمایه به داراییهای با کیفیتتر» است. در سال مالی ۲۰۲۵، این شرکت با فروش سهم خود در «لار اسپانیا» (Lar España) سود سرمایهای حدود ۸۲ میلیون یورو شناسایی کرد و همزمان مرکز خرید «بونیره» (Bonaire) در والنسیا را به مبلغ ۳۰۵ میلیون یورو با بازده ورودی حدود ۷.۲ درصد خریداری کرد.
این استراتژی برای سازندگان ایرانی حاوی یک نکته کلیدی است: سود پایدار در املاک تجاری، نه در ساخت سریع، بلکه در «مدیریت فعالانه دارایی» و «زمانبندی درست ورود و خروج» نهفته است. «ووکیله» درآمد خود را از اجارههای بلندمدت (میانگین وزنی مدت اجاره یا WALE حدود ۸.۶ سال در ایبری) تأمین میکند و همزمان با فروش داراییهای غیراستراتژیک، سرمایه را به بازارهایی با بازده بالاتر (مانند پرتغال و ایتالیا) منتقل میکند.
استراتژی انتخاب زمین، بازار و پروژه
«ووکیله» به جای رقابت در مراکز شهرهای بزرگ که قیمت زمین سرسامآور است، بر «مراکز خرید غالب در حاشیه شهرها، شهرهای کوچک و مناطق کمبرخوردار» (Township، Rural و Commuter) متمرکز شده است. در آفریقای جنوبی، پرتفوی «شهری و روستایی» این شرکت بالاترین رشد فروش را تجربه میکند، زیرا این مناطق با کمبود فضای خردهفروشی مدرن و تقاضای مصرفکننده پایدار مواجهاند.
در اروپا نیز همین منطق تکرار میشود: «کاستلانا» به دنبال مراکز خریدی میرود که «حوضه آبریز قوی، پتانسیل مدیریتی بالا و قیمت ورودی معقول» دارند. به عنوان مثال، ورود به پرتغال با خرید چهار مرکز خرید به ارزش ۲۶۰ میلیون یورو با بازده ترکیبی ۸.۹ درصد، نشاندهنده تمرکز بر بازارهایی است که هنوز به اندازه اسپانیا اشباع نشدهاند.
معرفی پروژههای شاخص
۱. Bonaire Shopping Centre (والنسیا، اسپانیا): بزرگترین مرکز خرید در استان والنسیا که در سال ۲۰۲۵ به مبلغ ۳۰۵ میلیون یورو خریداری شد. این پروژه نماد استراتژی «خرید داراییهای شاخص با پتانسیل بهبود» است.
۲. Mall of Mthatha (آفریقای جنوبی): مرکز خریدی در منطقهای با اقتصاد در حال رشد که «ووکیله» ۵۰ درصد آن را خرید و با سرمایهگذاری ۱۱۳ میلیون راندی بازآرایی کرد. نرخ خالی از ۱۶ درصد به ۲ درصد کاهش یافت.
۳. Splau Shopping Centre (بارسلونا، اسپانیا): خرید ۵۰ درصد سهم از «یونیبیل-رودامکو-وستفیلد» (URW) به ارزش ۳۵۰ میلیون یورو (سهم کاستلانا ۱۷۵ میلیون یورو) در سال ۲۰۲۶. این معامله نشاندهنده توانایی «ووکیله» در مشارکت با بازیگران جهانی است.
۴. Forum Madeira (پرتغال): خرید پس از پایان سال مالی ۲۰۲۵ به مبلغ ۶۳ میلیون یورو با بازده ۹.۵ درصد؛ نمونهای از استراتژی «شکار بازده» در بازارهای حاشیهای اروپا.
تحلیل یک پروژه مهم: Mall of Mthatha و درس «بازآرایی به جای ساخت»
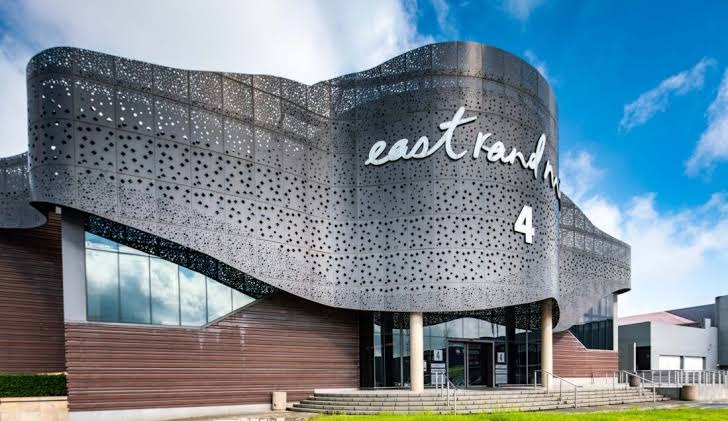
مرکز خرید «مال آف امتاتا» (Mall of Mthatha) در منطقهای با درآمد متوسط پایین در آفریقای جنوبی قرار دارد. «ووکیله» در می ۲۰۲۴، ۵۰ درصد از این مرکز را خرید و سپس ۱۱۳ میلیون راند برای بازآرایی آن سرمایهگذاری کرد. نتیجه: نرخ خالی از ۱۶ درصد به ۲ درصد کاهش یافت و پروژه در سپتامبر ۲۰۲۵ تکمیل شد.
درس برای سازندگان ایرانی: همیشه نیازی به ساخت یک مرکز خرید جدید در زمینی بکر نیست. بسیاری از داراییهای موجود در ایران (به ویژه در شهرهای متوسط) به دلیل طراحی ضعیف، مدیریت غیرحرفهای یا عدم تناسب tenant mix، عملکرد پایینی دارند. خرید سهم در چنین داراییهایی با تخفیف، و سپس سرمایهگذاری هدفمند در بازآرایی فیزیکی و مدیریت اجاره، میتواند بازدهی بسیار بالاتر از ساخت از صفر داشته باشد، به شرطی که تیم مدیریتی توانمند و دادهمحور وجود داشته باشد.
معماری و ویژگی محصول ساختمانی
مراکز خرید «ووکیله» لزوماً معماری آوانگارد یا نمادین ندارند. تمرکز آن بر «کارایی عملکردی» است: دسترسی آسان، پارکینگ کافی، طراحی داخلی ساده اما نورپردازیشده، و مهمتر از همه، «ترکیب مستاجرین» (Tenant Mix) به گونهای که فروشگاههای لنگر (Anchor) با برندهای ملی و بینالمللی، همراه با خردهفروشان محلی، یک اکوسیستم خرید روزمره ایجاد کنند. در گزارشهای این شرکت، بارها به این اشاره شده که ۹۵ درصد از فضای اجارهای در ایبری به مستاجرین بینالمللی و ملی با اعتبار بالا واگذار شده است. این رویکرد، ریسک نکول اجاره را کاهش میدهد و جریان نقدی پایدار ایجاد میکند.
برندسازی، بازاریابی، لانچ و فروش پروژهها
«ووکیله» به عنوان یک REIT، محصول نهایی را «نمیفروشد»؛ بلکه آن را «اجاره میدهد» و ارزش آن را از طریق «افزایش ترافیک فروشگاهها» بالا میبرد. استراتژی بازاریابی آن بر «مشتریمحوری» (Shopper-First) استوار است: استفاده از تحلیل دادهها برای درک رفتار خریداران، برگزاری رویدادهای محلی در مراکز خرید، و ایجاد حس وفاداری در جوامع محلی. نقلقول معروف مدیریت آن این است: «وقتی جوامع ما رونق میگیرند، مراکز خرید ما نیز رونق میگیرند». این رویکرد برای سازندگان ایرانی که مراکز خرید حاشیه شهرها را توسعه میدهند، بسیار مرتبط است: موفقیت یک مرکز خرید در مناطق کمبرخوردار، بیش از آنکه به برند لوکس وابسته باشد، به «خدمت به نیازهای روزمره جامعه محلی» بستگی دارد.
فناوری ساخت و مدیریت پروژه
اطلاعات عمومی در مورد جزئیات فناوری ساخت (مانند سیستمهای سازهای یا مصالح) در گزارشهای «ووکیله» محدود است. با این حال، آنچه به وضوح قابل ردیابی است، استفاده از «فناوری خورشیدی» به عنوان یک ابزار مدیریت پروژه و کاهش هزینه است. تا سال ۲۰۲۵، تاسیسات خورشیدی این شرکت با ظرفیت ۳۶ مگاوات، ۲۷ درصد از برق پرتفوی را تأمین میکرد و نسبت هزینه به درآمد را به ۱۵.۳ درصد (پایینترین سطح در یک دهه) رساند. در نیمه اول سال ۲۰۲۶، این نسبت به ۱۲.۵ درصد کاهش یافت. این یعنی «ووکیله» فناوری را نه به عنوان یک ژست زیستمحیطی، بلکه به عنوان یک «اهرم مالی مستقیم» برای افزایش حاشیه سود دارایی به کار میگیرد.
تأمین مالی و مدیریت دارایی
ساختار مالی «ووکیله» محافظهکارانه است: نسبت وام به ارزش (LTV) حدود ۴۱ درصد، نسبت پوشش بهره ۲.۹ برابر، و ۸۳.۹ درصد از بدهیها در برابر نوسانات نرخ بهره پوشش داده شده است. این شرکت در اکتبر ۲۰۲۵، ۲.۶۵ میلیارد راند از طریق انتشار سهام جذب کرد که با استقبال بیش از حد سرمایهگذاران مواجه شد. این توانایی جذب سرمایه، به آن اجازه میدهد تا در فرصتهای بازار (مانند خریدهای بزرگ در اسپانیا و پرتغال) سریع عمل کند.
نکته برای بازار ایران: در شرایطی که تأمین مالی بانکی پرهزینه و کند است، مدل «چرخش سرمایه» (فروش داراییهای بالغ برای تأمین مالی خریدهای جدید) میتواند راهگشا باشد. اما این مدل نیازمند شفافیت مالی و توانایی متقاعد کردن سرمایهگذاران برای مشارکت در یک وسیله سرمایهگذاری جمعی (مانند REIT) است.
پایداری و اثرگذاری شهری
«ووکیله» پایداری را عمدتاً از دریچه «کارایی عملیاتی» میبیند. علاوه بر انرژی خورشیدی، تمرکز آن بر «احیای مراکز خرید در مناطق کمبرخوردار» است که اثر اجتماعی مستقیم دارد: ایجاد شغل برای خردهفروشان محلی و دسترسی ساکنان به کالاهای با کیفیت. با این حال، منتقدان ممکن است بگویند که این رویکرد بیشتر «کسبوکار محور» است تا «خیرخواهانه». این تمایز برای تحلیلگر ایرانی مهم است: پایداری در املاک تجاری زمانی پایدار است که به نفع مالی دارایی نیز باشد.
موفقیتها، چالشها و انتقادات مستند
موفقیتها: رشد ۶ درصدی سود هر سهم (DPS) در سال ۲۰۲۵، نرخ خالی ۱.۷ درصدی در آفریقای جنوبی، و بازده سرمایهگذاری قوی در ایبری.
چالشها: مدیرعامل «ووکیله» در تماس با سرمایهگذاران اذعان کرده که پروژه توسعه «لوس آرکوس» (Los Arcos) در اسپانیا به دلیل ورشکستگی پیمانکار با تأخیر مواجه شده و تأثیر منفی حدود ۴۰۰ هزار یورویی در سال ۲۰۲۶ و ۷۰۰ هزار یورویی در سال ۲۰۲۷ بر درآمد عملیاتی خالص خواهد داشت. همچنین، فضای رقابتی در اسپانیا باعث شده این شرکت در دو معامله خرید شکست بخورد. در آفریقای جنوبی نیز، فشار تورمی و مقاومت مستاجرین در برابر افزایش اجارهها یک ریسک شناساییشده است.
انتقاد بالقوه: تمرکز بسیار بالای پرتفوی در اسپانیا و پرتغال (۶۷ درصد) و وابستگی به یک بازار واحد اروپایی، ریسک تمرکز جغرافیایی را افزایش میدهد. هرچند مدیریت آن این را «تخصص» مینامد، اما هرگونه رکود اقتصادی در شبهجزیره ایبری میتواند مستقیماً بر جریان نقدی گروه تأثیر بگذارد.
پنج تا هفت درس عملی برای سازندگان ایرانی
۱. تخصص را به تنوع ترجیح دهید: «ووکیله» به جای ساخت مجتمعهای مختلط، بر «مراکز خرید خردهفروشی» متمرکز شد. در ایران نیز، توسعهگرانی که بر یک نوع محصول (مثلاً مراکز خرید محلهای یا مجتمعهای اداری کوچک) متمرکز میشوند، در مدیریت، بازاریابی و تأمین مالی کارآمدترند.
۲. «بازآرایی» را جدی بگیرید: خرید داراییهای موجود با عملکرد ضعیف و سرمایهگذاری در بهبود مدیریت و فیزیک آن، اغلب بازدهی سریعتر و کمریسکتری از ساخت از صفر دارد.
۳. مالک-اپراتور باشید، نه فقط سازنده: اگر سازنده ایرانی پس از تحویل، مدیریت اجاره و نگهداری را رها کند، ارزش دارایی به سرعت کاهش مییابد. ایجاد یک تیم مدیریت دارایی داخلی، کلید حفظ ارزش بلندمدت است.
۴. فناوری را به عنوان ابزار مالی ببینید: انرژی خورشیدی برای «ووکیله» نه یک هزینه، بلکه یک صرفهجویی عملیاتی بود که مستقیماً حاشیه سود را افزایش داد. در ایران نیز، راهحلهای کاهش مصرف انرژی (عایقکاری، سیستمهای هوشمند) میتواند هزینههای عملیاتی را به طور محسوس کاهش دهد.
۵. چرخه نقدینگی را طراحی کنید: از همان ابتدا به «خروج» فکر کنید. «ووکیله» داراییهای بالغ را میفروشد تا در بازارهای با رشد بالاتر سرمایهگذاری کند. سازنده ایرانی نیز باید بداند که هر پروژهای «دارایی دائمی» نیست.
۶. ریسک پیمانکار را مدیریت کنید: تأخیر در پروژه «لوس آرکوس» به دلیل ورشکستگی پیمانکار، یک هشدار عملی است. انتخاب پیمانکار بر اساس «توان مالی» و نه فقط «قیمت پیشنهادی»، برای پروژههای تجاری بزرگ حیاتی است.
۷. دادهمحور باشید، نه شهودی: «ووکیله» تصمیمات خرید و اجاره را بر اساس تحلیل ترافیک، فروش مستاجرین و رفتار مصرفکننده میگیرد. سازندگان ایرانی اغلب فاقد چنین دادههایی هستند؛ ایجاد یک سیستم ساده جمعآوری داده از فروشندگان مستاجر میتواند تصمیمات را متحول کند.
جمعبندی
«ووکیله» یک شرکت ساختمانی نیست؛ یک «مدیر سرمایه» است که املاک را به عنوان ابزار در اختیار میگیرد. مسیر آن از یک صندوق محلی به یک هلدینگ چندملیتی، نه با ساخت آسمانخراشهای نمادین، بلکه با انضباط مالی، تمرکز بر یک محصول، و شجاعت چرخش سرمایه در زمان درست طی شده است. برای فعالان ایرانی صنعت ساختمان، بزرگترین درس «ووکیله» شاید این باشد: در بازار املاک، «نگهداشتن» و «مدیریت کردن» میتواند به اندازه «ساختن» — یا حتی بیشتر — ارزشآفرین باشد. اما این مسیر نیازمند شفافیت، داده و تیمی است که فراتر از بتن و فولاد، زبان پول و رفتار مصرفکننده را بفهمد.