گام نخست ماموت در بازار سرمایه
عرضه اولیه «فساپ»؛ نخستین شرکت گروه ماموت وارد بورس شد

- گروه صنعتی ماموت با عرضه اولیه «فساپ» وارد بازار سرمایه شد.
- سرمایه شرکت به ۷۳۷ میلیارد تومان افزایش یافت.
- فروش شرکت از ۱۴۰ میلیارد تومان در ۱۴۰۰ به ۴,۹۳۰ میلیارد تومان در ۱۴۰۴ رسید.
- برنامه فروش ۱۴,۷۰۰ میلیارد تومانی برای سال ۱۴۰۵ اعلام شد.
- مدیران از آمادگی برای شرایط بحرانی و توسعه بازارهای بینالمللی خبر دادند.
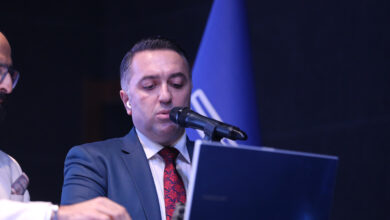
گروه صنعتی ماموت، یکی از بزرگترین هلدینگهای خصوصی کشور، با عرضه اولیه شرکت «سازه پوشش ماموت» با نماد «فساپ» رسماً وارد بازار سرمایه شد. جلسه معارفه این عرضه عصر روز یکشنبه ۱۲ مهرماه ۱۴۰۵ با حضور مدیران ارشد، تحلیلگران، ارزشگذاران و فعالان بازار سرمایه در سالن اجتماعات شرکت بورس اوراق بهادار تهران برگزار شد و طی آن پتانسیلها، وضعیت عملیاتی و مالی، اهداف توسعهای و گزارش ارزشگذاری این شرکت معرفی شد. این عرضه، نخستین گام گروه ماموت برای ورود شرکتهای زیرمجموعهاش به بازار سرمایه است؛ گروهی که با بیش از ۶۰ شرکت در حوزههای خودرو، لجستیک، ساختمان و خدمات، حالا سهام یکی از کلیدیترین شرکتهایش را با مردم به اشتراک گذاشته است.
گروه ماموت؛ از پنهانکاری رسانهای تا ورود به بورس
محمد مومنی، مدیرعامل گروه ماموت، نخستین سخنران این نشست بود. او گفت گروه ماموت تا امروز استراتژی و رویکردی داشته که کمتر در رسانهها بازتاب یافته و حالا با ورود به بازار سرمایه پیام متفاوتی را مخابره میکند. مومنی چهار ستون راهبردی گروه را انقلاب و ورود فناوری و هوش مصنوعی، یکپارچگی و حاکمیت شرکتی، پذیرش بیرونی و تصدیر عرضهها در سطح بینالمللی معرفی کرد و در ادامه به ارزشهای کلیدی گروه پرداخت: منابع انسانی، تأمین نزدیک به ۸۰ درصد برق مورد نیاز از برق سبز و نیروهای خورشیدی، مسئولیت اجتماعی با محوریت توانمندسازی خانوادههای تحت پوشش، و مشتریمداری که به گفته او در گروه ماموت برخلاف بسیاری از سازمانها نمود عینی دارد.
او با اشاره به تنوع شرکتهای گروه گفت ماموت در حوزههای خودرو سواری، خودروهای تجاری، لجستیک، پتروشیمی، ساختمان، انرژی، استارتاپهای خطرپذیر، خدمات مالی و هوش مصنوعی فعال است و برندهایی مانند «فلسکاکو»، «مکس موتور»، «دیار خودرو»، «تیگار»، «پیلسان»، «اسکانیا» و «دیما» را در اختیار دارد. مومنی مسیر گروه را در پنج مرحله خلاصه کرد: آغاز با ساندویچ پنل در دهه هفتاد، رشد لجستیک، توسعه مزیتها در دهه هشتاد، تنوعبخشی در دهه نود، و جداسازی مالکیت از مدیریت در اوایل دهه ۱۴۰۰. او مدل گروه را «ولیو رینجینگ» معرفی کرد که در آن هلدینگ بهعنوان لایه میانی میان سهامدار و شرکت، نخست اطمینان از تحقق نتایج، سپس تضمین سیستماتیک بودن آنها و در نهایت فراهم کردن مشارکت سهامداران جدید را دنبال میکند. مومنی در پایان تأکید کرد گروه ماموت از روز عرضه، نماینده همه سهامداران خرد و کلان خواهد بود.
استراتژی «بازارآفرینی» و «لاکاین» برای سازهپوشش ماموت
احمد نظری مهرابی، عضو هیئتمدیره با مأموریت ویژه تدوین استراتژی توسعه بازار، با اشاره به هدف «رشد مداوم» گفت برای تدوین استراتژی رشد، چارچوبی را مبنا قرار دادهاند که چند رویکرد متفاوت را پیشنهاد میکند: اول بودن، سریع بودن، بزرگترین بودن، سازگار بودن با بازار و در نهایت «بیآرکستریتر» یا بازارآفرینی. به گفته او، رویکرد پنجم را برای سازهپوشش ماموت انتخاب کردهاند تا با محصولات جدید، قواعد بازی بازار را تغییر دهند. نظری مهرابی همچنین از «استراتژی لاکاین» گفت که دو سال است روی آن کار میکنند؛ یعنی کاری کنند که مشتری در ساختار و کسبوکار آنها قفل شود و اگر بخواهد به سمت رقبا برود، هزینه جابهجایی برایش سنگین باشد. او نگاه شرکت به بازاریابی را یک نگاه جامع و ۳۶۰ درجه توصیف کرد که نه فقط تبلیغات، بلکه توسعه محصولات، قیمتگذاری و فروش، کانالهای داخلی و بینالمللی، بهینهسازی فرآیندها و تجربه مشتری را در بر میگیرد. هدف نهایی او به گفته خودش، جلب رضایت بازار و شفافیت و پاسخگویی در برابر سهامداران است.
رشد فروش از ۱۴۰ میلیارد به ۱۴,۷۰۰ میلیارد تومان
امیر تقیخان تجریشی، رئیس هیئتمدیره گروه مالی فیروزه، با مرور تاریخچه مالی شرکت گفت سرمایه شرکت در سال ۱۴۰۴ حدود ۳۳۷ میلیارد تومان بود، در اردیبهشت امسال ۲۵۰ میلیارد تومان از محل سود انباشته و ۱۵۰ میلیارد تومان از محل مطالبات حالشده سهامداران افزایش سرمایه دادند و هماکنون سرمایه شرکت ۷۳۷ میلیارد تومان است. به گفته او، فروش شرکت از حدود ۱۴۰ میلیارد تومان در سال ۱۴۰۰ به ۴,۹۳۰ میلیارد تومان در سال ۱۴۰۴ رسید و برنامه سال ۱۴۰۵ رسیدن به فروش ۱۴,۷۰۰ میلیارد تومان است. حاشیه سود ناخالص از ۱۰.۷ درصد در سال ۱۴۰۰ به ۱۶.۶ درصد در سال ۱۴۰۴، حاشیه سود عملیاتی از ۴ درصد به ۱۲.۴ درصد و حاشیه سود خالص از ۱.۱ درصد در سال ۱۴۰۳ به ۱۰ درصد در سال ۱۴۰۴ رسید. او همچنین پیشبینی کرد فروش پانل از ۱۰.۶ همت در سال ۱۴۰۵ به ۴۳.۲ همت در سال ۱۴۰۹، فروش سازه از ۲.۳۹ همت به ۱۰.۶۷ همت و فروش کانکس از ۱.۴ همت به ۸.۲۱ همت برسد و حاشیه سود ناخالص تا سال ۱۴۰۹ به ۲۱.۷ درصد، حاشیه سود عملیاتی به ۱۷.۹ درصد و حاشیه سود خالص به ۱۳.۷ درصد افزایش یابد.
پنل پرسش و پاسخ مدیران ارشد ماموت
در ادامه نشست، پنل پرسش و پاسخ برگزار شد و سخنرانان به سؤالات حاضران پاسخ دادند. بر اساس متن ارائهشده، محورهای اصلی این بخش شامل مرور تاریخچه مالی شرکت، برنامهها و هماندیشی برای سنوات آتی، و ارزیابی وضعیت و برنامههای آینده شرکت بود. در همین بخش، سرمایهگذاری شرکت در سال ۱۴۰۴، افزایش سرمایه از محل سود انباشته و مطالبات حالشده سهامداران، ساختار سرمایه فعلی، روند رشد فروش از سال ۱۴۰۰ تا ۱۴۰۴ و برنامه سال ۱۴۰۵، حاشیه سود ناخالص، عملیاتی و خالص، و پیشبینی فروش و حاشیه سود تا سال ۱۴۰۹ تشریح شد. همچنین اعلام شد که اگر سؤالی وجود داشته باشد، در پنل پرسش و پاسخ در خدمت سهامداران خواهند بود.
مصاحبه اختصاصی با نعمتالله تسلیمی، مدیرعامل سازهپوشش ماموت
پرسش: با وضعیت اقتصادی امروز، این رشد ۲۵ درصدی که در محاسبات عرضه نهایی در نظر گرفته شده، چقدر قابلیت اجرایی دارد؟
پاسخ: برگرفته از نگاهی که مجموعه ما همیشه داشته، ما همیشه ساختهایم و این مسیر را ادامه دادهایم. خیلی به پیشبینیها وابسته نیستیم که بگوییم شرایط چیست یا نقطه منفی کجاست. ما در نقاط منفی همیشه فرصت جدید میبینیم و به همین دلیل توسعه خواهیم داد. رشد بلندمدت شرکت ۲۵ درصد در محاسبات عرضه نهایی در نظر گرفته شده است.
پرسش: متوسط رشد در این صنعت چقدر است و رشد در نظر گرفتهشده برای شما چقدر به واقعیت نزدیک است؟
پاسخ: متوسط نرخ رشد در سازمانهای تولیدی قطعاً خیلی پایینتر از این عدد است؛ شاید حدود ۷ تا ۸ درصد پایینتر از این عدد باشد. همین الان در بخش کانکس حدود ۲۰ درصد رشد داریم و در بخش ماموت کابین روی ۲۰ تا ۳۰ درصد هستیم. پس طبیعتاً رشد بیشتری خواهد داشت و با وجود پروژههای تینکی که سود را بیشتر میکند، دوباره به ۲۰ تا ۳۰ درصد نزدیک میشویم.
مصاحبه اختصاصی با احمد نظری مهرابی، عضو هیئتمدیره
پرسش: با توجه به شرایط ویژهای که کشور با آن روبهروست و احتمال جنگ یا هر مشکل دیگری، آیا در این شرایط هم توسعه شما میتواند پایدار بماند؟
پاسخ: ما در گروه ماموت همیشه شعارمان این بوده که بتوانیم از تهدید، فرصت بسازیم و تا الان هم بهشدت در این زمینه موفق بودهایم. به هر حال اتفاقاتی که در کشور میافتد، ما هم ناگزیر تحت تأثیرش قرار میگیریم، اما مهمترین اتفاقی که در سایه مدیریت گروه ماموت و طبیعتاً سازهپوشش ماموت میافتد این است که ما همیشه تحلیل سناریو داریم برای اتفاقات پیش رو و برای هرگونه اتفاقی تقریباً آمادهایم. میزان آمادگیمان شاید اندازه همدیگر نباشد، ولی حداقل در گذشته به آن فکر کردهایم و برنامههایی برایش داریم. بنابراین در طول مدتی که این اتفاقات در کشور افتاده، خدا را شکر توانستهایم مقاومت کنیم و امیدواریم در آینده هم برنامههایمان را ادامه دهیم.
پرسش: در توسعه بازارهای بینالمللی چه اقداماتی انجام دادهاید؟
پاسخ: مهمترین کاری که کردیم این بود که بازارهایمان را شیفت دادیم. یعنی اگر در یک بازار فعال بودیم که امروز به هر دلیل سیاسی و اقتصادی نمیتوانیم در آن فعالیت پررنگ داشته باشیم، خیلی سریع مسیر را عوض کردیم و رفتیم سراغ کشورهایی که هم پتانسیلشان وجود دارد و هم میتوانیم با آنها همکاری کنیم. این باعث شده در سال ۱۴۰۵ بازارهای جدیدی به روی خودمان باز کنیم، فروش داشته باشیم و همچنان رو به توسعه جدیتری برویم؛ نمایندگی میزنیم، دفتر میزنیم و اقدامات را سریعتر انجام میدهیم.
پرسش: وابستگی سازهپوشش ماموت به واردات مواد اولیه چقدر است و نوسان نرخ ارز چه تأثیری بر آن دارد؟
پاسخ: سازهپوشش ماموت در مواد اولیه حدود ۲۰ درصد از واردات استفاده میکند که طبیعتاً تحت تأثیر نرخ ارز قرار میگیرد، ولی با توجه به استراتژی و اقداماتی که اندیشیدهایم، سعی کردهایم تا جایی که میتوانیم ریسک را مدیریت کنیم و مواد اولیه را برای خودمان دپو کنیم تا خط تولیدمان متوقف نشود. حداقل میتوان گفت که تا شش ماه آینده تحت هر شرایطی، حتی اگر واردات مواد اولیه نداشته باشیم، خط تولیدمان متوقف نخواهد شد. توصیه ما هم به سهامداران این است که با ما همراه باشند و مطالعه کنند. هر کسی که دوست داشته باشد میتواند تشریف بیاورد از سازهپوشش ماموت و گروه صنعتی ماموت بازدید کند و از نزدیک با فعالیتهای ما آشنا شود. هر نوع خدمات توضیحی و آماری هم لازم باشد، در خدمت همه سهامداران عزیز هستیم.
مصاحبه اختصاصی با امیر تقیخان تجریشی، رئیس هیئتمدیره گروه مالی فیروزه
پرسش: با توجه به قراردادهایی که در حوزه سازههای فلزی و کانکس دارید، بودجه سال ۱۴۰۵ چقدر قابلیت تحقق دارد؟
پاسخ: در حوزه سازههای فلزی، ۱۵ هزار تن برای سال ۱۴۰۵ در نظر گرفتهایم. در حال حاضر با توجه به اینکه شش ماه از سال گذشته، ۱۳ هزار تن قرارداد نهاییشده را روی میز داریم. از این ۱۳ هزار تن، بخشی فاکتور شده و بخش دیگرش در فرآیند تولید قرار دارد که انشاءالله در ماههای آینده تکمیل و فاکتور خواهد شد. در حوزه کانکس و ساختمانهای پیشساخته هم ۲ هزار یونیت در نظر گرفتهایم که از این ۲ هزار یونیت، ۱,۹۰۰ یونیت قرارداد نهاییشده روی میز ماست. از این ۱,۹۰۰ یونیت، در شش ماهه نخست سال ۱۴۰۵ حدود ۱,۰۹۶ یونیت فاکتور شده است. بنابراین میتوانیم بگوییم که بودجههایی که برای سال ۱۴۰۵ در نظر گرفتهایم، قطعاً محقق خواهد شد.
پرسش: با وجود تهدیدها و شرایط خاص کشور، تحقق این برنامهها چقدر واقعی است؟
پاسخ: در گروه ما هر تهدیدی یک فرصت است. با توجه به تجربهای که در شرکت سازهپوشش ماموت داریم، قطعاً و بدون هیچ شکی میتوانیم برنامههایی که برای سال ۱۴۰۵ تدوین کردهایم را محقق کنیم. ما در سال ۱۴۰۴ هم جنگ داشتیم و توانستیم بودجهای که برای ۱۴۰۴ تدوین کرده بودیم را محقق کنیم.