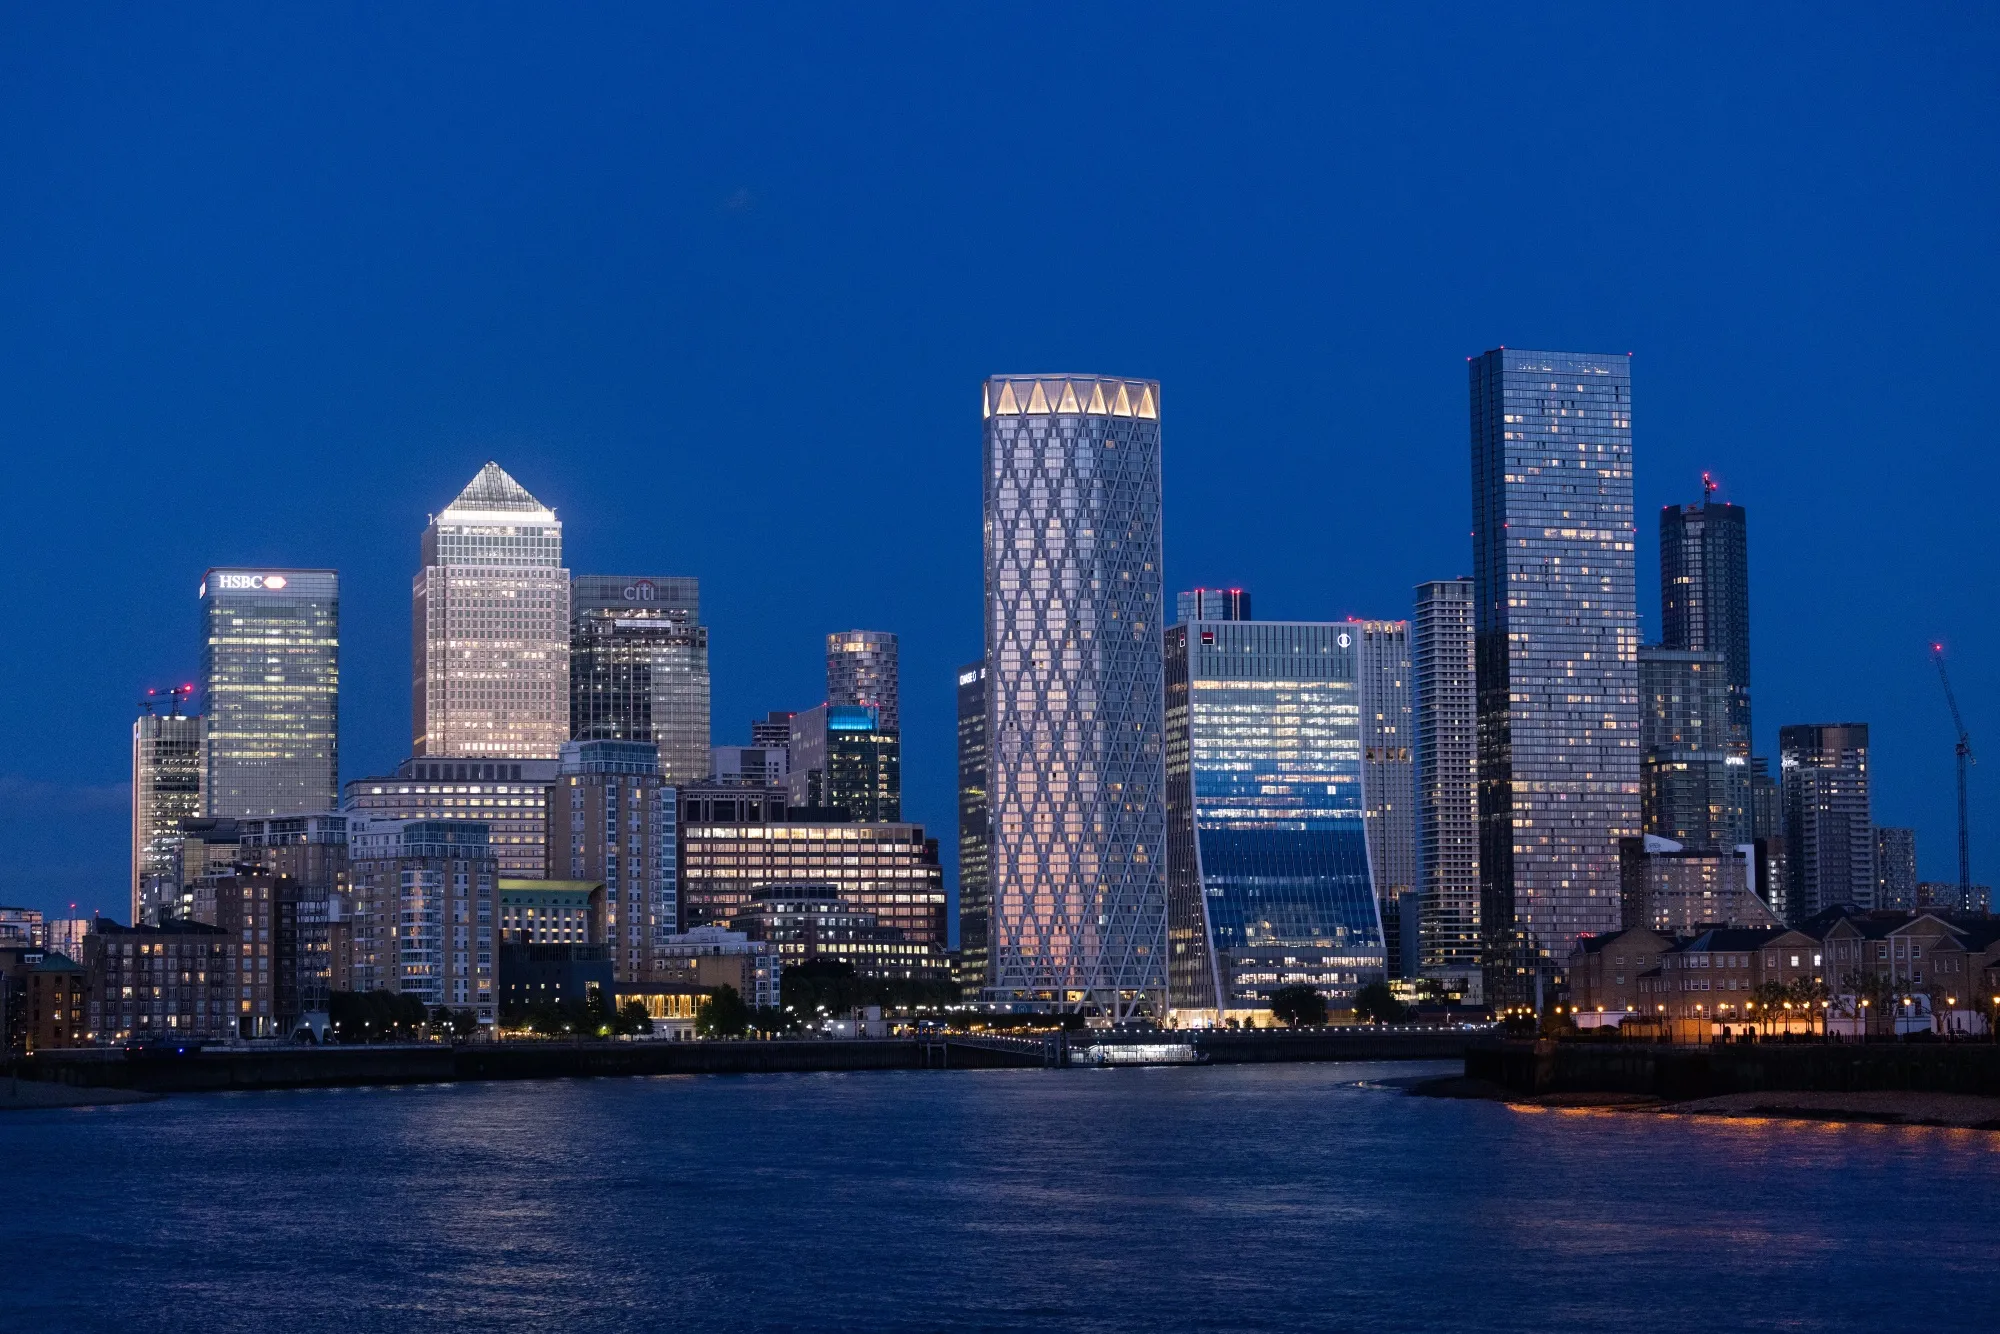
- کانری وارف گروپ از سال ۱۹۹۳ روی ۱۲۸ هکتار از داکلندز شرق لندن فعالیت میکند و اکنون حدود ۸ میلیون فوتمربع فضای اداری، ۱.۱ میلیون فوتمربع خردهفروشی و بیش از ۲,۲۰۰ آپارتمان دارد.
- ارزش پرتفوی شرکت در ۲۰۲۴ به ۶.۷۵ میلیارد پوند رسید که نسبت به ۶.۸۳ میلیارد پوند در ۲۰۲۳ کاهش اندکی داشته است.
- نرخ خالی اداری در منطقه مرکزی کانری وارف تا مارس ۲۰۲۵ به ۱۸.۶٪ رسید، در حالی که این رقم در West End لندن ۷.۶٪ بود.
- پروژه Wood Wharf با برنامه حدود ۳,۶۰۰ واحد مسکونی، تئاتر ۱,۲۰۰ نفره Troubadour و ۷۲ واحد affordable جدید در 13 Brannan Street در حال توسعه است.
- پژوهش LGiU در فوریه ۲۰۲۶ فضای عمومی کانری وارف را عمدتاً از نوع POPS (مالکیت خصوصی با ظاهر عمومی) توصیف کرده و پرسش عدالت توزیعی را مطرح میکند.
شرکت کانری وارف گروپ (CWG) که در سال ۱۹۹۳ اسکله متروک شرق لندن را تحویل گرفت، سی سال بعد آن را به یکی از بزرگترین پروژههای بازآفرینی شهری اروپا تبدیل کرد؛ اما همین موفقیت بحران تازهای ساخت: یک منطقه «خالص» اداری در عصر کار ترکیبی، آسیبپذیری ساختاری خود را نشان داد. به گزارش صما، این شرکت اکنون با توسعه مسکونی، تئاتر و فضاهای عمومی به پرسشی پاسخ میدهد که برای توسعهگران ایرانی نیز آشناست: وقتی تککاربری از کار میافتد، چه چیزی جانشین آن میشود؟
شناسنامه شرکت و مسیر رشد
CWG در سال ۱۹۹۳ شکل گرفت تا پروژهای را پیش ببرد که در ۱۹۸۷ آغاز شده بود: احیای ۱۲۸ هکتار از داکلندز شرق لندن. برج شاخص One Canada Square در ۱۹۹۱ تکمیل شد. دهههای ۱۹۹۰ و ۲۰۰۰ صرف جذب بانکهای سرمایهای و مؤسسات مالی شد و تا اواخر دهه ۲۰۱۰، کانری وارف به یکی از متراکمترین خوشههای مالی جهان بدل شده بود.
نقطه عطف در ۲۰۱۵ رخ داد: نخستین آپارتمانهای مسکونی برای فروش عرضه شدند. این تاریخ را باید آغاز رسمی چرخش استراتژیک CWG از یک «منطقه اداری خالص» به یک محله مختلط دانست. در ۲۰۲۵، Shobi Khan مدیرعامل CWG است و شرکت همچنان تحت کنترل مشترک Brookfield و Qatar Investment Authority قرار دارد.
داراییهای تحت مدیریت این شرکت شامل حدود ۸ میلیون فوتمربع فضای اداری، ۱.۱ میلیون فوتمربع خردهفروشی و بیش از ۲,۲۰۰ آپارتمان است. ارزش پرتفوی در ۲۰۲۴ به ۶.۷۵ میلیارد پوند رسید که نسبت به ۶.۸۳ میلیارد پوند در ۲۰۲۳ اندکی کاهش یافته است.
مدل کسبوکار؛ ماندن در سایت پس از تحویل
برخلاف توسعهگران سنتی که پس از تحویل پروژه خارج میشوند، CWG در سایت خود میماند. جملهای از گزارش پایداری ۲۰۱۳ شرکت همچنان بهترین توصیف مدل است: «در تضاد با توسعهگران سنتی، ما مدتها پس از اتمام ساخت در سایتهایمان باقی میمانیم.»
مدل درآمدی سه لایه دارد: اجاره دفتر و خردهفروشی (جریان نقدی پایدار)، فروش واحدهای مسکونی (بازگرداندن سرمایه و تأمین نقدینگی پروژههای بعدی)، و خدمات مدیریت املاک. ساختار سازمانی نیز بر همین اساس تقسیم شده: Canary Wharf Management (بهرهبرداری)، Canary Wharf Contractors (ساخت) و واحد اداری. این یکپارچگی عمودی به CWG اجازه میدهد کیفیت تحویل و هزینه را کنترل کند، اما ریسک تمرکز بیش از حد بر یک سایت را نیز به همراه دارد.
استراتژی انتخاب زمین و پروژههای شاخص
CWG دو نوع تصمیم زمین گرفته است که درسهای متفاوتی دارند. نوع اول، زمینهای صنعتی رهاشده در محدوده شهری: داکلندز شرق لندن در دهه ۱۹۸۰ یکی از محرومترین مناطق بود و CWG روی دسترسی ریلی و نزدیکی به مرکز مالی لندن شرط بست. این شرط درست بود، اما یک عارضه جانبی داشت: منطقه از بافت شهری اطراف جدا افتاد و به گفته منتقدان، به «جزیرهای که ساعت ۶ عصر خالی میشود» بدل شد.
نوع دوم، مشارکت در سایتهای دارای مالکیت نهادی است. پروژه Southbank Place با Qatari Diar روی زمینی به مساحت ۵.۲۵ هکتار در کنار Shell Tower، نمونهای از ورود به موقعیتهای شهری با دسترسی عالی و ارزش برند بالاست. اینجا CWG نقش توسعهگر مشترک را بازی میکند، نه مالک بلندمدت. الگوی مشترک این است که CWG به سراغ سایتهایی میرود که مقیاس کافی برای ایجاد یک «محله» داشته باشند، نه یک ساختمان منفرد.
از پروژههای شاخص میتوان به One Canada Square (۱۹۹۱)، برج ۲۳۵ متری که نماد کانری وارف شد و اکنون موضوع مطالعه بازسازی برای مسیر کربنزدایی است، اشاره کرد. Wood Wharf محله مسکونی جدید در حال توسعه با برنامه حدود ۳,۶۰۰ واحد مسکونی است. فازهای تحویل شامل ۷۵۶ آپارتمان اجارهای در ۵۰ و ۶۰ Charter Street است و تئاتر ۱,۲۰۰ نفره Troubadour در اکتبر ۲۰۲۵ افتتاح شد. Southbank Place نیز مشارکت با Qatari Diar و پروژه مختلط یک میلیارد پوندی است که ساختمان نهایی SEVEN با ۹۲ آپارتمان در ژوئن ۲۰۲۶ افتتاح شد. HSBC Tower (۸ Canada Square) نیز برنامه تبدیل از دفتر تماموقت به ساختمان چندمنظوره با تراسهای عمومی را در دستور کار دارد.
وود وارف؛ آزمون واقعی چرخش استراتژیک
Wood Wharf را باید آزمون واقعی چرخش CWG دانست. این پروژه نه فقط مسکونی، بلکه یک اکوسیستم است: آپارتمان اجارهای با برند Vertus، واحدهای affordable housing (۷۲ واحد جدید در ۱۳ Brannan Street با همکاری CBRE IM و Pinnacle)، تئاتر، رستوران، پارک و مسیرهای پیاده.
نکته فنی قابل توجه این است که CWG اعلام کرده شبکه حرارتی Wood Wharf را از اتکای صرف به سوخت فسیلی خارج میکند، زیرا طراحی اولیه (بیش از ۱۰ سال پیش) با استانداردهای فعلی کربنزدایی همسو نیست. این یعنی هزینه تغییر مسیر در میانه پروژه؛ چیزی که در پروژههای بزرگ ایرانی نیز کم اتفاق نمیافتد. ریسک اصلی، سرعت جذب بازار مسکونی است. تئاتر و خردهفروشی میتوانند تقاضا ایجاد کنند، اما CWG در بازاری رقابت میکند که عرضه مسکن لوکس لندن محدودیتهای خودش را دارد.
معماری، برندسازی و بازاریابی
CWG دو رویکرد متفاوت دارد. در Southbank Place، ساختمان SEVEN با طراحی Stanton Williams، از تالار Royal Festival الهام گرفته و پنجرههای سرتاسری رو به تیمز دارد. اینجا معماری ابزار برندسازی و تمایز است. در Wood Wharf، معماری ابزار عملکرد است: آپارتمانهای اجارهای با فضاهای مشترک کار، اتاق غذاخوری خصوصی، سالن ورزشی و حتی اتاق کارائوکه. CWG دریافته که در بازار اجاره، امکانات مشترک به اندازه خود واحد ارزش دارد.
یک ویژگی مشترک، استفاده از چوب است. CWG ادعا میکند تمام چوب مصرفی از جنگلهای دارای گواهی FSC تأمین میشود. این نوع مشخصات فنی، در مناقصات و بازاریابی بینالمللی مزیت ایجاد میکند.
در حوزه برندسازی، CWG دو برند جداگانه برای مسکونی ساخته: Vertus برای اجاره، و فروش واحدهای مالکیتی زیر نام Canary Wharf. این تفکیک هوشمندانه است، چون مخاطب، چرخه تصمیم و پیامهای بازاریابی متفاوتاند. لانچ پروژهها معمولاً با رویدادهای عمومی و رسانهای همراه است. افتتاح SEVEN با حضور مدیرعامل Qatari Diar و CWG انجام شد و خبرگزاری ملی قطر آن را پوشش داد. این همافزایی با شریک سرمایهگذار، هزینه بازاریابی را کاهش میدهد و اعتبار بینالمللی میآورد. نکته قابل نقد این است که بازاریابی CWG عمدتاً بر «لوکس» و «چشمانداز» متمرکز است، نه بر زندگی روزمره. منتقدان اشاره میکنند که این رویکرد میتواند منطقه را از بافت نیازهای محلی دور کند.
فناوری ساخت، تأمین مالی و پایداری
CWG به عنوان پیمانکار خودش (از طریق Canary Wharf Contractors) عمل میکند. در Wood Wharf از سیستمهای مدیریت ساختمان (BMS) و پلتفرم Demand Logic برای پایش بهرهوری انرژی استفاده میشود. One Canada Square به عنوان پایلوت retrofit تعیین شده و هدف بهبود شدت انرژی به ۸۵ kWh/m² تا ۲۰۴۰ است. در سطح پروژه، CWG گزارشهای ماهانه توسعه منتشر میکند که پیشرفت فازها، تحویلها و حتی جزئیات محوطهسازی را شفاف اعلام میکند. این سطح از شفافیت در پروژههای بزرگ منطقهای کمسابقه است و اعتماد سرمایهگذار و خریدار را میسازد.
در تأمین مالی، CWG از ترکیب سرمایه سهام نهادی، بدهی تضمینشده با دارایی و فروش واحد استفاده میکند. Brookfield و QIA به عنوان سهامداران اصلی، در دورههای فشار مالی از شرکت حمایت کردهاند. دادههای ۲۰۲۴ نشان میدهد ارزش پرتفوی به ۶.۷۵ میلیارد پوند رسیده که نسبت به ۶.۸۳ میلیارد در ۲۰۲۳ اندکی کاهش یافته است. این رقم را باید در بستر نرخهای بالای بهره و افت تقاضای اداری دید. CWG همچنین داراییهای غیراصلی را میفروشد؛ مثلاً فروش ساختمان Société Générale به ارزش ۶۲۵ میلیون پوند به Brookfield و QIA.
ادعاهای CWG در حوزه پایداری قابل اندازهگیریاند: ۱۰۰٪ برق تجدیدپذیر از ۲۰۱۲، صفر زباله به محل دفن از ۲۰۰۹، و دو برابر شدن گونههای گیاهی و جانوری از طریق همکاری با Eden Project. اما یک تنش مستند وجود دارد. پژوهش LGiU (مؤسسه سیاست عمومی محلی بریتانیا) در فوریه ۲۰۲۶ استدلال میکند که فضای عمومی در Canary Wharf عمدتاً از نوع POPS (فضای عمومی با مالکیت خصوصی) است: ظاهراً باز، اما قواعد رفتاری و الگوهای استفاده را مدیریت خصوصی شکل میدهد. این پژوهش مینویسد: «توسعههای مسکونی عمدتاً برای ساکنان با درآمد بالاتر هدفگذاری شدهاند» و در بستر Tower Hamlets — یکی از محرومترین بخشهای لندن — پرسش عدالت توزیعی را مطرح میکند. CWG از طریق Wood Wharf واحدهای affordable ارائه کرده (۲۹۴ واحد در قرارداد با CBRE IM، از جمله ۷۲ واحد اخیر)، اما منتقدان میگویند مقیاس آن با نیاز منطقه تناسب ندارد.
موفقیتها، چالشها و درسهای عملی
موفقیتهای CWG شامل ایجاد یک مرکز مالی درجه یک از زمین صنعتی، مدل مالکیت-بهرهبرداری با جریان نقدی پایدار، جذب مجدد JPMorgan با سرمایهگذاری بیش از ۳ میلیارد پوند (بر اساس گزارشهای رسانهای) و تنوعبخشی به مسکونی و تفریحی است. در سوی دیگر، چالشها نیز جدیاند: نرخ خالی اداری در منطقه مرکزی تا مارس ۲۰۲۵ به ۱۸.۶٪ رسید (در مقابل ۷.۶٪ در West End لندن)؛ خروج یا کاهش حضور مستأجران بزرگ مانند HSBC؛ کاهش ارزش دارایی و فشار بر رتبه اعتباری. این دادهها از یک تحلیل رسانهای مستقل منتشرشده در ژوئن ۲۰۲۶ نقل شده و باید با احتیاط و به عنوان ادعای رسانه مستقل تلقی شود، نه داده رسمی CWG. انتقاد ساختاری نیز به مدل «منطقه خالص» در برابر «محله مختلط» وارد است؛ CWG اکنون در حال اصلاح آن است، اما تغییر کاربری برجهای اداری به مسکونی و تفریحی هزینهبر و کند است.
برای سازندگان ایرانی، هفت درس عملی از این تجربه قابل استخراج است. نخست، «محله» بسازید، نه «پروژه»؛ CWG سی سال طول کشید تا بفهمد یک منطقه تککاربری شکننده است. در پروژههای بزرگمقیاس ایرانی، از ابتدا سهمی برای مسکونی، خردهفروشی و فضای عمومی در نظر بگیرید، حتی اگر در فاز اول فقط اداری یا تجاری بسازید. دوم، مالک بمانید، اما نه در همه چیز؛ مدل «توسعه-فروش-خروج» نقدینگی میآورد اما رابطه بلندمدت با مکان نمیسازد. CWG در دفاتر کلیدی میماند و در مسکونی میفروشد. این ترکیب را در مقیاس خودتان تعریف کنید.
سوم، شفافیت پیشرفت، اعتماد میسازد. گزارش ماهانه Wood Wharf با جزئیات تحویل و محوطهسازی، الگویی کمهزینه برای مدیریت انتظارات خریدار و سرمایهگذار است. در ایران، حتی یک گزارش فصلی مکتوب میتواند تمایز ایجاد کند. چهارم، زیرساخت انرژی را از روز اول برای آینده طراحی کنید. هزینه تغییر شبکه حرارتی Wood Wharf پس از ده سال، درسی است: استانداردهای کربن سختتر میشوند. در پروژههای بزرگ، فضایی برای ارتقای سیستمهای انرژی در فازهای بعدی در نظر بگیرید.
پنجم، مشارکت با مالک زمین یا سرمایهگذار نهادی را جدی بگیرید. Southbank Place نشان داد که شریک قوی، هم سرمایه میآورد هم اعتبار بینالمللی. در ایران، مدل مشارکت با صندوقهای زمین و ساختمان یا نهادهای دارای زمین، میتواند هزینه ورود را کاهش دهد. ششم، منتقدان را زود بشناسید. انتقاد LGiU درباره POPS و عدالت توزیعی، اگر در مرحله طراحی شنیده شود، ارزانتر از اصلاح بعدی است. در پروژههای شهری ایران، پرسش «چه کسی از این فضا استفاده میکند و چه کسی نمیتواند؟» را در جلسات طراحی بپرسید. هفتم، از «برند لوکس» به «برند زندگی» حرکت کنید. CWG هنوز در بازاریابی مسکونی بر چشمانداز و لوکس تأکید دارد، اما محصول واقعی Wood Wharf (فضای کار مشترک، اتاق غذاخوری، پارک) درباره زندگی روزمره است. پیام بازاریابی را با محصول همراستا کنید.
کانری وارف یک داستان موفقیت نیست؛ یک داستان یادگیری است. CWG کاری کرد که کمتر توسعهگری جرأت آن را دارد: سی سال روی یک سایت ماند، آن را به یک برند جهانی تبدیل کرد، و وقتی مدل اولیهاش فرسوده شد، شروع به تغییر کرد — هرچند کند و گران. برای مخاطب ایرانی، جذابترین بخش ماجرا نه برجهای شیشهای، بلکه مکانیزم تصمیمگیری است: چگونه یک شرکت تشخیص داد که «خالص بودن» نقطه ضعف است؟ چگونه بین فروش دارایی و نگهداری تعادل برقرار کرد؟ چگونه با نهادهای عمومی و منتقدان مواجه شد؟ پاسخها ساده نیستند، اما یک نکته روشن است: بزرگترین ریسک در پروژههای شهری بزرگ، تککاربری و تکمنبعی بودن است — چه در زمین، چه در سرمایه، چه در ایده. CWG اکنون در حال پرداخت هزینه این درس است. دیگران میتوانند آن را ارزانتر بیاموزند.