تجربهای برزیلی
بازچرخانی داراییها، موتور توسعه مدل مالکـاپراتور ایگوآتمی
- ایگوآتمی حدود ۷۸۹ هزار مترمربع ABL را مدیریت میکند و سهم مالکانهاش حدود ۴۴۹ هزار مترمربع است.
- در سال ۲۰۲۵، درآمد ناخالص شرکت ۱٫۷ میلیارد رئال و حاشیه EBITDA تعدیلشده ۸۵٫۵ درصد بود.
- شرکت با فروش برخی سهام اقلیت و افزایش سهم خود در داراییهای دیگر، سرمایه را میان پروژهها بازچرخانی میکند.
- پروژه Four Seasons Itaim Bibi نخستین ورود ایگوآتمی به هتلداری است و افتتاح آن برای پایان سال ۲۰۳۰ پیشبینی شده است.
- پرونده شرط شعاع در Iguatemi Porto Alegre بر اهمیت شفافیت و انصاف در قراردادهای اجاره تأکید دارد.
بازچرخانی داراییها، محور توسعه ایگوآتمی است؛ شرکت برزیلیای که فعالیتش را از نخستین مرکز خرید این کشور در سال ۱۹۶۶ آغاز کرد و به پورتفولیویی شامل ۱۷ مرکز خرید، دو اوتلت و چهار برج اداری رسید. این شرکت حدود ۷۸۹ هزار مترمربع مساحت قابل اجاره (ABL) را مدیریت میکند و سهم مالکانهاش از این مساحت حدود ۴۴۹ هزار مترمربع است. به گزارش صما، تجربه ایگوآتمی نشان میدهد که مالکیت، بهرهبرداری و بازچرخانی فعال سرمایه، در کنار تمرکز بر بازارهای مشخص، چگونه مسیر توسعه یک شرکت را شکل داده است.
ایگوآتمی در برزیل فعالیت میکند و بر مناطق جنوبی و جنوبشرقی این کشور و مشتریان طبقات A و B تمرکز دارد. این شرکت علاوه بر مراکز خرید، در حوزه اوتلت، برجهای اداری و پروژههای مختلط نیز فعال است. تجربه آن پرسشهایی درباره مدیریت بلندمدت دارایی، تمرکز سرمایه و طراحی مدلهای درآمدی برای توسعهگران ایرانی مطرح میکند؛ با این حال، تفاوت بازارها و چارچوبهای حقوقی امکان نسخهبرداری مستقیم را محدود میکند.
از خرید دارایی تا گسترش در بورس
مسیر ایگوآتمی با خرید دارایی آغاز شد. Carlos Francisco Ribeiro Jereissati در سال ۱۹۷۹ تمام داراییهای Construtora Alfredo Matias را خرید؛ داراییهایی که شامل سهمی در Iguatemi São Paulo، نخستین مرکز خرید برزیل که در سال ۱۹۶۶ افتتاح شد، بود. این معامله زمینه شکلگیری شرکت Iguatemi Empresa de Shopping Centers S.A. را فراهم کرد و پایه حرکت آن از یک اپراتور محلی به یکی از بازیگران مهم صنعت مراکز خرید برزیل شد.
در دهه ۱۹۸۰، شرکت با افتتاح Iguatemi Campinas در سال ۱۹۸۰ به داخل ایالت سائوپائولو و با راهاندازی Iguatemi Porto Alegre در سال ۱۹۸۳ به جنوب برزیل گسترش یافت. در سال ۱۹۸۹، برندهای بینالمللی لوکسی مانند Giorgio Armani و Louis Vuitton وارد Iguatemi São Paulo شدند. سپس Market Place در سال ۱۹۹۵ افتتاح شد و نخستین پروژه مختلط ایگوآتمی، شامل مرکز خرید و برجهای اداری، شکل گرفت.
ایگوآتمی در سال ۲۰۰۷ عرضه اولیه سهام انجام داد و به نخستین شرکت صنعت مراکز خرید برزیل تبدیل شد که در بورس فهرست شد. این عرضه حدود ۵۵۰ میلیون رئال جذب کرد. پس از آن، شرکت برای رشد از افزایش سرمایه، انتشار اوراق بدهی و خرید سهام در پروژههای موجود بهره گرفت. ایگوآتمی اعلام کرده است که از زمان عرضه اولیه تا سال ۲۰۲۵، ABL مالکانهاش را از حدود ۱۲۱ هزار مترمربع به حدود ۴۸۱ هزار مترمربع، یعنی بیش از سه برابر، افزایش داده است. این گسترش از راه خرید پنج مرکز خرید، یک اوتلت و دو برج اداری، ۲۳ عملیات افزایش سهم در داراییهای موجود، شش پروژه greenfield و هفت پروژه توسعه انجام شد.
مالکیت، بهرهبرداری و بازچرخانی سرمایه
مدل کسبوکار ایگوآتمی بر سه محور استوار است: مالکیت یا داشتن سهم قابل توجه در داراییها، بهرهبرداری از آنها و بازچرخانی فعال پورتفولیو. شرکت در بسیاری از پروژهها مالک کامل نیست و معمولاً با سهمی بین ۵۰ تا ۷۰ درصد حضور دارد. در برخی داراییها نیز سهم خود را در گذر زمان افزایش داده یا بخشی از آن را فروخته است. چنین ساختاری امکان تقسیم ریسک سرمایهگذاری و حفظ درآمد عملیاتی و ارزش افزوده را فراهم میکند.
در سالهای ۲۰۲۵ و ۲۰۲۶، ایگوآتمی سهام اقلیت خود در Iguatemi Alphaville، Iguatemi Ribeirão Preto، Iguatemi São José do Rio Preto و Praia de Belas را فروخت. ارزش مجموع این معاملات ۳۷۲ میلیون رئال بود و میانگین نرخ سرمایهگذاری آنها ۸ درصد گزارش شد. همزمان، شرکت سهم خود را در Pátio Higienópolis و Pátio Paulista افزایش داد. این جابهجاییها بخشی از رویکردی نظاممند برای خروج از داراییهای کمبازدهتر و انتقال سرمایه به داراییهای درآمدزاتر است.
اجاره، اجاره درصدی از فروش (overage rent)، حق بهرهبرداری و در سالهای اخیر درآمدهای رسانهای و رویدادی، منابع درآمد ایگوآتمی را تشکیل میدهند. در سال ۲۰۲۵، فروش کل مستأجران در داراییهای شرکت به ۲۵٫۲ میلیارد رئال رسید که ۱۹٫۳ درصد رشد داشت. درآمد ناخالص نیز با رشد ۱۶٫۲ درصدی به ۱٫۷ میلیارد رئال افزایش یافت. حاشیه EBITDA تعدیلشده ۸۵٫۵ درصد بود؛ شاخصی که نقش بهرهبرداری را در مدل مالکـاپراتور شرکت نشان میدهد.
تمرکز جغرافیایی و جمعیتی شرکت، بنا بر این بررسی، میتواند هزینه بازاریابی و مدیریت برند را کاهش دهد، شناخت رفتار مصرفکنندگان را افزایش دهد و قدرت چانهزنی با برندهای لوکس برای حضور در چند دارایی را تقویت کند. ایگوآتمی بهجای گسترش حداکثری در جغرافیایی وسیع، بر جنوب و جنوبشرقی برزیل و طبقات A و B متمرکز مانده است.
در انتخاب زمین نیز برخی پروژههای جدید، از جمله طرح Four Seasons در محله ایتایم بیبی سائوپائولو، بر موقعیت استراتژیک و نه وسعت زمین تأکید دارند. پروژه Four Seasons روی زمینی حدود ۳٬۷۰۰ مترمربع در نزدیکی خیابان بریگادیرو فاریا لیما توسعه مییابد؛ منطقهای گرانقیمت و پرتقاضا برای فعالیتهای اداری و تجاری. این زمین محدود با الگوی درآمدزایی پروژه، یعنی هتل لوکس و واحدهای مسکونی چند ده میلیون دلاری، تناسب دارد. این رویکرد پرسشی را برای بازار ایران مطرح میکند: آیا توسعهگران میتوانند بهجای پراکندگی در چند شهر، منابع محدود خود را بر یک یا دو موقعیت شهری با ظرفیت درآمدی بالا متمرکز کنند؟
پروژههای شاخص و نمونه JK Iguatemi
Iguatemi São Paulo در سال ۱۹۶۶ افتتاح شد و سهم ایگوآتمی در آن ۵۹٫۶۶ درصد است. این مرکز خرید نخستین نمونه از نوع خود در برزیل بهشمار میرود و از نظر درآمد بهازای مترمربع، بالاترین جایگاه را در پورتفولیوی شرکت دارد. این شاخص در سال ۲۰۲۵ حدود ۲٬۹۳۹ رئال بود. این دارایی پیوند برند ایگوآتمی با بازار لوکس برزیل را نمایندگی میکند.
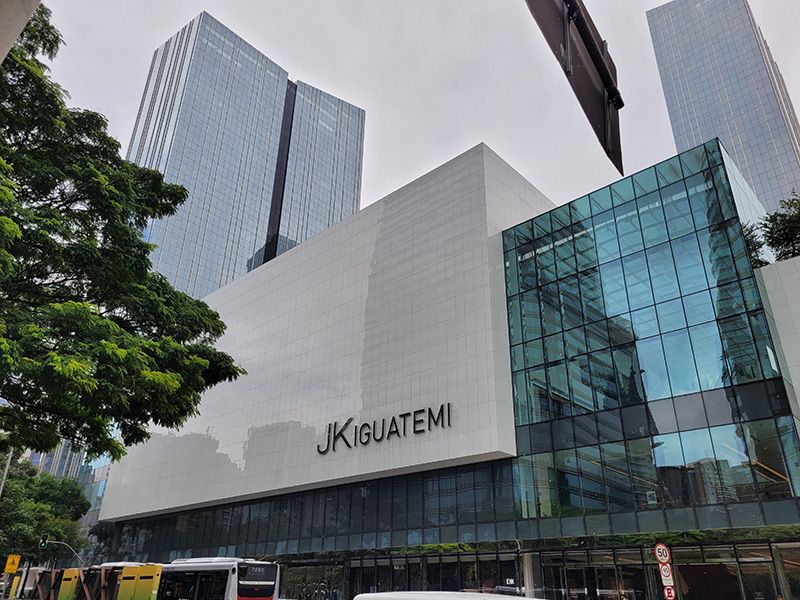
JK Iguatemi در سائوپائولو در سال ۲۰۱۲ افتتاح شد و سهم ایگوآتمی در آن ۱۰۰ درصد است. این مرکز حدود ۳۴ هزار مترمربع ABL دارد و در سال ۲۰۲۵ درآمد آن بهازای هر مترمربع ۲٬۱۲۳ رئال بود. تمرکز بر برندهای لوکس و تجربه خرید از ابتدا در طراحی پروژه جایگاه داشت و آن را به یکی از دو دارایی پربازده شرکت تبدیل کرد.
Iguatemi Campinas در سال ۱۹۸۰ افتتاح شد و سهم ایگوآتمی در آن ۷۰ درصد است. این مرکز با حدود ۷۳ هزار مترمربع مساحت قابل اجاره، بزرگترین دارایی شرکت از نظر ABL بهشمار میرود. توسعه چندمرحلهای آن، از افتتاح اولیه تا گسترشهای سال ۲۰۱۵ و پس از آن، نمونهای از رویکرد شرکت برای بهروزرسانی و بازآفرینی داراییهای قدیمی است، نه کنار گذاشتن آنها.
Market Place در سال ۱۹۹۵ افتتاح شد و سهم ایگوآتمی در آن ۵۱ درصد است. این پروژه نخستین تجربه مختلط شرکت، شامل مرکز خرید و برجهای اداری، بود و الگویی را در پورتفولیو تثبیت کرد که بعدها در پروژههایی مانند Sky Galleria Campinas در سال ۲۰۲۲ نیز دنبال شد.
پروژه Four Seasons Itaim Bibi در دست توسعه است و افتتاح آن برای پایان سال ۲۰۳۰ پیشبینی شده است. سرمایهگذاری برآوردی پروژه یک میلیارد رئال است و طرح آن شامل هتل Four Seasons با ۱۰۴ اتاق، ۳۵ آپارتمان سرویسدار و ۱۰ واحد مسکونی فوقلوکس، از جمله یک پنتهاوس ۱٬۲۰۰ متری، میشود. سهم ایگوآتمی ۴۴ درصد و سهم گروه Catuaí برابر با ۵۶ درصد است. سهم ایگوآتمی حدود ۳۰۰ میلیون رئال برآورد شده و نرخ بازده داخلی بدون اهرم برای پروژه ۱۸ درصد در سال پیشبینی شده است. این طرح نخستین ورود ایگوآتمی به هتلداری است و از گسترش فعالیت شرکت از خردهفروشی به حوزه تجربه و اقامت حکایت دارد.
JK Iguatemi نمونهای از منطق توسعهگری شرکت است؛ هم از نظر عملکرد مالی و هم از منظر جایگاه آن در راهبرد برند. این پروژه در سال ۲۰۱۲ با سهم اولیه ۵۰ درصد افتتاح شد. ایگوآتمی سهم خود را در سال ۲۰۱۴ به ۶۴ درصد و سپس به ۱۰۰ درصد رساند. ورود اولیه همراه با شریک و افزایش تدریجی سهم پس از روشن شدن عملکرد پروژه، ضمن تقسیم ریسک اولیه امکان کنترل بیشتر دارایی را فراهم میکند.
در سال ۲۰۲۵، درآمد JK Iguatemi بهازای هر مترمربع ۲٬۱۲۳ رئال بود و این مرکز پس از Iguatemi São Paulo، دومین دارایی پربازده شرکت بهشمار میرفت. مقایسه آن با برخی داراییهای دیگر، از جمله Galleria با درآمد ۴۷۷ رئال بهازای هر مترمربع، شکاف عملکردی در پورتفولیو را نشان میدهد؛ شکافی که راهبرد بازچرخانی سرمایه ایگوآتمی برای مدیریت آن به کار گرفته میشود.
برای مخاطب ایرانی، JK Iguatemi نه پروژهای greenfield در حاشیه شهر است و نه مرکز خریدی عمومی. این پروژه در موقعیتی شهری تثبیتشده، با مخاطبی مشخص و برندی قدرتمند شکل گرفته است. منطق آن بیش از ساخت متراژ، بر خلق تجربه و انتخاب مستأجر تکیه دارد؛ تفاوتی که میتواند بر حاشیه سود و جایگاه پروژه خردهفروشی اثر بگذارد.
معماری، برند و بهرهبرداری
رویکرد معماری ایگوآتمی را میتوان تکاملی توصیف کرد: داراییهای قدیمی بهطور مستمر بازسازی و توسعه مییابند و طراحی پروژههای جدید گاه به معماران شناختهشده سپرده میشود. در پروژه Four Seasons، طراحی معماری بر عهده دفتر David Chipperfield Architects است؛ این دفتر برنده جایزه پریتزکر ۲۰۲۳ است. این انتخاب نشان میدهد که شرکت معماری را بخشی از ارزش برند و محصول میداند.
در طرح توسعه Iguatemi São Paulo، که افتتاح آن برای نیمه دوم ۲۰۳۰ پیشبینی شده، شرکت از «زبان معماری جدید» و «کارکردهای جدید» مجموعه سخن گفته است. طرح شامل ۴٫۹ هزار مترمربع ABL اضافی، پنج رستوران، دو بار، هشت فروشگاه و دو فضای رویداد است و طراحی منظر آن را Isabel Duprat برعهده دارد. در مجموعه پروژههای ایگوآتمی سه ویژگی قابل تشخیص است: پیوند فضای خردهفروشی با محیط شهری، انعطافپذیری برای تغییر کاربری و توسعه، و توجه به جزئیات تجربه مانند نور، منظر و مسیر حرکت، در کنار مساحت قابل اجاره.
نام Iguatemi بهعنوان برندی مستقل شناخته شده است. بنا بر گزارش شرکت، این برند برای یازدهمین سال متوالی در فهرست ۶۰ برند ارزشمند برزیل قرار داشته است. این جایگاه میتواند در جذب برندهای لوکس و مشتریانی که برای تجربه خرید هزینه بیشتری میپردازند، مزیت عملیاتی ایجاد کند.
در سالهای اخیر، بازاریابی شرکت از معرفی مراکز خرید بهعنوان فضاهای خرید، به ارائه آنها بهعنوان پلتفرم تجربه و سبک زندگی گسترش یافته است. برنامه وفاداری Iguatemi One و بازارگاه اینترنتی Iguatemi ۳۶۵ در سال ۲۰۱۹ راهاندازی شدند. همچنین شرکت در سالهای ۲۰۲۵ و ۲۰۲۶ قراردادهای رسانهای و رویدادی، از جمله با Bradesco Principal، امضا کرد. این قراردادها نشان میدهد درآمدزایی شرکت به فضای فیزیکی محدود نمانده و دسترسی به مخاطب را نیز دربر گرفته است.
تجربه ایگوآتمی نشان میدهد که برند یک مرکز خرید صرفاً از کنار هم قرار گرفتن برندهای مستأجر ساخته نمیشود و به تجربهای منسجم و قابل تشخیص نیاز دارد. مدیریت چنین تجربهای میتواند در تمایز پروژههای توسعهگران ایرانی نیز نقش داشته باشد.
اطلاعات عمومی و رسمی درباره فناوری ساخت ایگوآتمی، از جمله روشهای اجرایی، مصالح نوین و سیستمهای مدیریت پروژه، محدود است و منابع رسمی به این موارد بهطور مشخص نپرداختهاند. اطلاعات موجود بیشتر بر مدیریت عملیاتی داراییها پس از ساخت متمرکز است؛ از جمله سیستمهای مدیریت انرژی، آب و پسماند، استفاده از ازن برای نظافت با هدف کاهش مواد شیمیایی و حرکت بهسوی تجهیزات برقی و کممصرف در ناوگان ماشینآلات.
در حوزه ساخت، شرکت اعلام کرده است که پروژه اجرایی توسعه Iguatemi Brasília با هدف دریافت گواهی LEED طراحی شده است؛ به این معنا که در این پروژه استانداردهای پایداری از مرحله طراحی وارد روند ساخت شدهاند. با این حال، جزئیات فنی و نام پیمانکاران ساخت در اطلاعات رسمی منتشر نشده و داده مستند کافی برای تحلیل دقیق فناوریها و روشهای اجرایی در دسترس نیست.
تأمین مالی، پایداری و چالشهای قراردادی
ایگوآتمی برای رشد از ابزارهای مالی مختلفی استفاده کرده است: عرضه اولیه سهام در سال ۲۰۰۷، سه افزایش سرمایه در سالهای ۲۰۰۹، ۲۰۱۳ و ۲۰۲۲، انتشار اوراق بدهی (debentures) در چند مرحله و مشارکت در سالهای اخیر با صندوقهای سرمایهگذاری املاک. یکی از این مشارکتها با BBIG11 و BB Asset به جذب یک میلیارد رئال و خرید Shopping Rio Sul انجامید.
مدیریت دارایی در ایگوآتمی فعالیتی مستمر است. شرکت در سال ۲۰۲۵ همزمان در برخی داراییها سهام خرید و در برخی دیگر سهم خود را فروخت. این چرخش پورتفولیو به شرکت امکان میدهد سرمایه پروژههای جدید را بدون افزایش بیرویه بدهی تأمین کند. در پایان سال ۲۰۲۵، نسبت بدهی خالص به EBITDA تعدیلشده ۱٫۶۸ برابر و میانگین سررسید بدهی ۴٫۷ سال بود.
شرکت در سالهای اخیر پایداری را نیز وارد تصمیمهای عملیاتی خود کرده است. سهام ایگوآتمی در سال ۲۰۲۴ در فهرست ISE، شاخص پایداری شرکتهای بورس B3، پذیرفته شد. شرکت در سال ۲۰۲۵ اعلام کرد که داراییهایی مانند Iguatemi Ribeirão، JK Iguatemi و Iguatemi Campinas، با وجود آنکه هنگام ساخت الزاماً مطابق استانداردهای LEED طراحی نشده بودند، اکنون از نظر عملیاتی واجد شرایط دریافت گواهی LEED هستند. این ادعا از سوی شرکت مطرح شده و در این بررسی تأیید یا رد نمیشود؛ در صورت صحت، اهمیت مدیریت عملیاتی را در کنار طراحی برای دستیابی به پایداری نشان میدهد.
در برخی پروژهها، رویکرد شهری ایگوآتمی از جدایی بهسوی اتصال و نفوذپذیری تغییر کرده است. در پروژه بلوار São José do Rio Preto، خیابان پشت مرکز خرید که پیشتر فضایی عملیاتی و جداافتاده بود، به فضایی پیادهمدار، درختکاریشده و متصل به محله تبدیل شد. این تغییر میتواند مرکز خرید را از یک جزیره به بخشی از بافت شهری بدل کند و همزمان ارزش اجتماعی و تجاری ایجاد کند.
از نقاط قوت ایگوآتمی میتوان به تمرکز بر برند و تجربه، بازدهی بالای عملیاتی و حاشیه EBITDA بیش از ۸۵ درصد اشاره کرد. در مقابل، این شرکت با انتقادهایی درباره «شرط شعاع» (cláusula de raio) در قراردادهای اجاره روبهرو شده است. بر اساس اسناد قضایی منتشرشده در دیوان عالی برزیل (STJ)، در پروندهای مرتبط با Iguatemi Porto Alegre، کارشناس رسمی اعلام کرد این شرط از زمان افتتاح مرکز در سال ۱۹۸۳ وجود داشته و در سال ۲۰۰۲، بدون اطلاع رسمی مستأجران پیشین، بهطور یکطرفه از ۲ کیلومتر به ۳ کیلومتر افزایش یافته است. این شرط میتواند فعالیت برخی مستأجران را در محدوده جغرافیایی مشخص محدود کند. کارشناس در همان پرونده، آن را مصداق «موقعیت مسلط در بازار» توصیف کرده است.
این یافتهها به پروندهای مشخص مربوط است و نمیتوان آن را به همه عملکرد ایگوآتمی تعمیم داد؛ همچنین ممکن است رویههای شرکت در سالهای اخیر تغییر کرده باشد. با این حال، پرونده یادآور میشود که مدل مالکـاپراتور، در نبود شفافیت و انصاف قراردادی، میتواند به محدود شدن رقابت بینجامد.
درسهایی برای توسعهگران ایرانی
نخستین درس این تجربه، حرکت از «فروش متراژ» به «مدیریت دارایی» است. در خردهفروشی، ارزش میتواند در طول زمان و از راه بهرهبرداری مداوم شکل بگیرد، نه فقط هنگام فروش واحدها. نگهداشتن و اداره بخشی از پورتفولیو میتواند به ایجاد درآمد پایدار و ارزش بلندمدت برند کمک کند.
درس دوم، افزایش مرحلهای سهم در پروژههاست. ورود ایگوآتمی به JK Iguatemi با سهم ۵۰ درصد و افزایش آن تا ۱۰۰ درصد پس از اثبات عملکرد، نمونهای از روشی برای تقسیم ریسک اولیه است. درس سوم، بازچرخانی پورتفولیو و فروش داراییهای کمبازده برای انتقال سرمایه به داراییهای پربازدهتر است؛ رویکردی که میتواند از قفل شدن سرمایه در داراییهای کمرشد جلوگیری کند.
مدیریت برند بهعنوان دارایی مستقل، نکته دیگری است که این تجربه برجسته میکند. توسعهگران میتوانند بهجای اداره چند مجتمع تجاری جدا از هم، به ساخت پلتفرمی با تجربه منسجم و هویت مشخص فکر کنند. همچنین پایداری فقط به طراحی اولیه محدود نیست و مدیریت انرژی، آب و پسماند در دوره بهرهبرداری نیز اهمیت دارد.
پرونده شرط شعاع نیز بر ضرورت قراردادهای شفاف و منصفانه تأکید میکند. قدرت بازار و شروط یکطرفه ممکن است در کوتاهمدت مزیت ایجاد کنند، اما میتوانند با ریسک حقوقی، اعتراض مستأجران و آسیب به برند همراه شوند. در نهایت، ورود ایگوآتمی به هتلداری با پروژه Four Seasons نشان میدهد که فعالیت یک مرکز خرید میتواند از فضای اجارهای فراتر رود و تجربههایی از خرید، غذا، سرگرمی و اقامت را دربر بگیرد.
جمعبندی
ایگوآتمی نمونهای از مدل مالکـاپراتور در بخش خردهفروشی است، اما تجربه آن را نمیتوان به یک عامل منفرد فروکاست. شرکت نزدیک به پنج دهه بر بازارهایی مشخص تمرکز کرده، برند خود را به داراییای مستقل تبدیل کرده و با بازچرخانی فعال پورتفولیو در پی بهبود بازدهی بوده است. در عین حال، انتقادهای مستند درباره برخی رویههای قراردادی نشان میدهد که این مدل، در صورت نبود شفافیت، میتواند محدودیت رقابت ایجاد کند.
ارزش این تجربه برای سازندگان و توسعهگران ایرانی در کپیکردن آن نیست؛ شرایط بازار، مقیاس سرمایه و چارچوب حقوقی دو کشور متفاوت است. اهمیت آن در طرح پرسشهایی درباره نوع داراییهای ساختهشده، نحوه بازچرخانی پورتفولیو، استقلال برند از مستأجران و کیفیت رابطه قراردادی با مستأجران و شرکاست. پاسخ به این پرسشها میتواند به تصمیمگیری آگاهانهتر درباره توسعه پایدار در بازار ایران کمک کند.