کیفیت، برند و بقا
گرینتاون چین؛ الگوی کیفیت یا تله سودآوری در بازار نزولی

- گرینتاون با فروش ۲۵۱۹ میلیارد یوانی در رتبه دوم بازار چین ایستاد، اما سود خالص آن ۹۵.۶٪ سقوط کرد.
- ۸۶٪ از پروژههای جدید ۲۰۲۵ در شهرهای سطح یک و دو متمرکز بودند.
- نرخ وصول نقدی ۱۰۱٪ نشاندهنده تبدیل تقریباً کامل فروش به پول نقد است.
- ذخیره ۴۹.۲۱ میلیارد یوانی برای کاهش ارزش داراییها، عامل اصلی افت سود بود.
- مدل دارایی سبک و مدیریت پروژه برای سایر توسعهگران، جریان درآمدی کمریسک ایجاد کرده است.
گرینتاون چین یکی از بزرگترین توسعهگران مسکونی لوکس در چین است که با برند «کیفیت» شناخته میشود. این شرکت در سال ۲۰۲۵ با وجود فروش ۲۵۱۹ میلیارد یوانی و رتبه دوم بازار، سود خالص خود را به شدت از دست داد. تحلیل مدل کسبوکار، استراتژی زمین و پروژههای شاخص گرینتاون نشان میدهد تعهد به محصول باکیفیت میتواند هم مزیت رقابتی باشد و هم در دوره رکود به تله مالی تبدیل شود؛ درسی حیاتی برای سازندگان ایرانی که در بازار پرنوسان امروز به دنبال الگویی پایدار هستند.
شناسنامه شرکت
نام رسمی: Greentown China Holdings Ltd. (绿城中国控股有限公司). سال تأسیس: ۱۹۹۵ در هانگژو، چین. بورس: هنگکنگ (کد ۳۹۰۰) از ۲۰۰۶. سهامدار کنترلکننده: China Communications Construction Group (CCCG) با حدود ۲۸.۸۸٪. حوزه فعالیت: توسعه مسکونی لوکس، مدیریت پروژه (دارایی سبک)، هتل و سرمایهگذاری. وضعیت: فعال. بازار کلیدی: چین (دلتای رودخانه یانگتسه، منطقه خلیج بوهای، جنوب غرب).
مسیر تأسیس و رشد
گرینتاون در ژانویه ۱۹۹۵ در هانگژو توسط تیمی از بنیانگذاران با تمرکز بر «خانه خوب» تأسیس شد. مسیر رشد این شرکت سه نقطه عطف کلیدی دارد: ورود به بورس هنگکنگ در ۲۰۰۶، ورود غول دولتی CCCG به عنوان سهامدار در ۲۰۱۴ که ثبات مالی و دسترسی به زمین را بهبود بخشید، و جداسازی واحد مدیریت پروژه (Greentown Management) در ۲۰۲۰ به عنوان یک شرکت مستقل بورسی. این جداسازی، مدل «دارایی سبک» را به عنوان یک موتور درآمدی مستقل تثبیت کرد.
مدل کسبوکار و توسعهگری
مدل گرینتاون بر سه ستون استوار است:
۱. توسعه دارایی سنگین (Heavy Asset): خرید زمین، ساخت و فروش پروژههای مسکونی با برند گرینتاون. این بخش همچنان بزرگترین منبع درآمد است (حدود ۱۴۷ میلیارد یوان از ۱۵۵ میلیارد یوان درآمد ۲۰۲۵).
۲. مدیریت پروژه دارایی سبک (Light Asset): ارائه خدمات مدیریت ساخت و برندینگ به زمینداران ثالث. این بخش حاشیه سود بالاتری دارد و ریسک سرمایهگذاری را کاهش میدهد.
۳. اکوسیستم «گرینتاون+»: خدمات تکمیلی مانند طراحی، دکوراسیون و خدمات پس از فروش.
نکته کلیدی برای سازندگان ایرانی: گرینتاون برند خود را نه به عنوان «سازنده ارزان» بلکه به عنوان «سازندهای که مشتری حاضر است بابت آن اضافهبها بپردازد» تثبیت کرده است. اما این مدل در دوره رکود، وقتی قدرت خرید کاهش مییابد، به فشار بزرگی روی حاشیه سود تبدیل میشود.
استراتژی انتخاب زمین، بازار و پروژه
گرینتاون از استراتژی «متمرکز بر هسته» پیروی میکند. در سال ۲۰۲۵، از ۵۰ پروژه جدید خریداری شده، ۸۶٪ از نظر ارزش در شهرهای سطح یک و دو قرار داشتند. این شرکت از گسترش به شهرهای کمعمق پرهیز میکند و ترجیح میدهد در شهرهایی مانند هانگژو، شانگهای و شیآن که تقاضای پایدار برای مسکن لوکس وجود دارد، زمین خریداری کند.
درس برای ایران: تمرکز روی شهرهای با تقاضای واقعی و پایدار (نه صرفاً شهرهای با قیمت زمین ارزان) و پرهیز از پراکندگی جغرافیایی در دوره رکود.
پروژههای شاخص
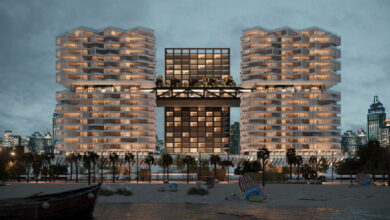
۱. Symphony Shanghai (سمفونی شانگهای): واقع در North Bund شانگهای، تنها زمین مسکونی آزادشده در منطقه در سالهای اخیر. شامل ۱۹۴ واحد ۱۹۰ تا ۳۱۰ متری با طراحی سهقوس نمادین و لانژ ۲۲۸۰ متری بالای زمین.
۲. Xi’an Chang’an Yuhua (شیآن چانگآن یوهوا): نخستین پروژه سری «Yuehua» در شمال غرب چین، با نمای شیشهای لعابی قرمز و فناوری UHPC منحنی.
۳. Hangzhou Fengqi Chaoming (هانگژو فنگچی چائومینگ): پروژهای در قلب هانگژو با معماری چینی مدرن، نمادی از ۲۲ سال تاریخ گرینتاون در شهر مادری خود.
تحلیل پروژه Symphony Shanghai
این پروژه را میتوان اوج بلوغ محصول گرینتاون دانست. زمین در منطقهای با محدودیت شدید عرضه، طراحی توسط تیمهای بینالمللی (gad، CCD، JTL)، و تمرکز بر تجربه ساکن به جای صرفاً متراژ. نوآوری کلیدی: انتقال امکانات رفاهی (استخر، سالن ضیافت، باشگاه) از زیرزمین به بالای زمین و اتصال آن به شبکه پیادهروی مرتفع شهر.
نقد تحریریه: این پروژه نشان میدهد گرینتاون در «خلق ارزش» از طریق طراحی و تجربه، نه فقط موقعیت مکانی، مهارت دارد. اما چنین پروژههایی به سرمایهگذاری سنگین اولیه و دوره فروش طولانی نیاز دارند—ریسکی که در بازار نزولی میتواند کشنده باشد.
معماری و ویژگی محصول ساختمانی
محصول گرینتاون سه ویژگی متمایز دارد:
– نمای ساختمان به عنوان هویت: استفاده از مواد خاص مانند لعاب سرامیکی قرمز (Chang’an Yuhua) یا سنگ عاجی با قوسهای سهگانه (Symphony Shanghai) که ساختمان را از انبوهه جدا میکند.
– فضای عمومی به جای فضای خصوصی صرف: سرمایهگذاری روی لابی، محوطه و امکانات مشترک (مانند لانژ ۲۲۸۰ متری) برای ایجاد حس تعلق.
– فناوری ساخت پیشرفته: استفاده از UHPC (بتن فوقتوانمند) در نمای Chang’an Yuhua با فرآیند «قالب بزرگ، قطعه کوچک» برای غلبه بر محدودیتهای حملونقل.
برندسازی، بازاریابی، لانچ و فروش
گرینتاون بازاریابی را نه با تخفیف، بلکه با «روایت» انجام میدهد. هر پروژه یک داستان معماری و فرهنگی دارد. در سال ۲۰۲۵، نرخ وصول وجه نقد این شرکت ۱۰۱٪ بود—یعنی تقریباً تمام فروشها به پول نقد تبدیل شد. این دستاورد در بازار چین که بسیاری از توسعهگران با بحران نقدینگی دستوپنجه نرم میکنند، چشمگیر است.
نکته برای ایران: برندسازی بر پایه کیفیت پایدار، در دوره رکود به «قابلیت فروش» تبدیل میشود؛ اما اگر قیمتگذاری بیش از حد بالا باشد، حتی برند قوی نیز با مقاومت بازار مواجه میشود.
فناوری ساخت و مدیریت پروژه
گرینتاون از BIM در کل فرآیند طراحی نمای پروژههای پیچیده استفاده میکند. در Chang’an Yuhua، مدل معماری با مدل سازه فولادی همپوشانی داده شد تا تداخلات قبل از ساخت شناسایی شوند. همچنین از پیشتولید قطعات UHPC با دقت بالا و مونتاژ در محل استفاده شده است. در مدیریت پروژه، جداسازی واحد مدیریت (Greentown Management) به این معناست که این شرکت حتی برای پروژههای سایر توسعهگران نیز خدمات مدیریت ساخت ارائه میدهد—یک جریان درآمدی کمریسک.
تأمین مالی و مدیریت دارایی
وضعیت مالی گرینتاون در ۲۰۲۵ متناقض است: از یک سو، نسبت بدهی کوتاهمدت به ۱۸.۶٪ (پایینترین سطح تاریخی) و نسبت نقدینگی به بدهی کوتاهمدت به ۲.۶ برابر رسید. از سوی دیگر، سود خالص به ۰.۷۱ میلیارد یوان سقوط کرد—کاهش ۹۵.۶٪ نسبت به سال قبل. علت اصلی: کاهش حاشیه سود ناخالص و ذخیره ۴۹.۲۱ میلیارد یوانی برای کاهش ارزش داراییها.
تحلیل: گرینتاون با فروش داراییهای قدیمی (destocking) و کاهش بدهی، بقای خود را تضمین کرده اما به قیمت قربانی کردن سودآوری. این استراتژی «بقا بر سود» در بازار نزولی منطقی است، اما پرسش اینجاست: تا کی میتوان دارایی فروخت؟
پایداری و اثرگذاری شهری
گرینتاون در پروژههای اخیر بر «کمکربن» و «چرخه کامل سلامت» تأکید دارد. در Symphony Shanghai، اتصال به شبکه پیادهروی مرتفع شهر و ایجاد دسترسی ۲۰ دقیقهای به پارک، رویکردی است که پروژه را از یک «محوطه بسته» به بخشی از بافت شهری تبدیل میکند. با این حال، منتقدان میگویند تمرکز بر مسکن لوکس در شهرهای هستهای، به افزایش قیمت زمین و تشدید نابرابری شهری دامن میزند—انتقادی که گرینتاون پاسخ رسمی به آن نداده است.
موفقیتها، چالشها و انتقادات مستند
موفقیتها: رتبه دوم فروش در چین با ۲۵۱۹ میلیارد یوان (۲۰۲۵)؛ نرخ وصول نقدی ۱۰۱٪؛ ساختار بدهی بهبودیافته؛ برند قوی در بازار لوکس.
چالشها: سود خالص ۰.۷۱ میلیارد یوان (کاهش ۹۵٪)؛ ذخیره کاهش ارزش ۴۹.۲۱ میلیارد یوانی؛ وابستگی به فروش داراییهای قدیمی برای حفظ نقدینگی.
انتقادات: تمرکز بر لوکسگرایی در بازاری که تقاضای اصلی آن مسکن مقرونبهصرفه است؛ کندی چرخش به سمت بازارهای غیرلوکس.
درسهای عملی برای سازندگان ایرانی
۱. کیفیت را به عنوان استراتژی بلندمدت ببینید، نه تاکتیک فروش. گرینتاون ۳۰ سال روی «خانه خوب» سرمایهگذاری کرده و اکنون برند آن حتی در رکود نیز مشتری جذب میکند. اما کیفیت بدون کنترل هزینه، در دوره رکود سود را نابود میکند.
۲. در انتخاب زمین سختگیر باشید. ۸۶٪ تمرکز روی شهرهای سطح یک و دو، ریسک فروش را کاهش میدهد. در ایران، به جای پراکندگی در شهرهای متعدد، روی بازارهایی تمرکز کنید که تقاضای واقعی و پایدار دارند.
۳. جریان نقدی را بر سود کوتاهمدت ترجیح دهید. نرخ وصول ۱۰۱٪ گرینتاون نشان میدهد «فروش با قیمت واقعی» بهتر از «فروش با قیمت بالا و وصول نشدنی» است.
۴. مدل دارایی سبک را جدی بگیرید. خدمات مدیریت پروژه و برندینگ به سایر سازندگان، درآمد کمریسک و حاشیه سود بالاتری دارد. این مدل در ایران با توجه به تعداد بالای پروژههای نیمهتمام، پتانسیل بالایی دارد.
۵. از فناوری ساخت برای کاهش ریسک اجرا استفاده کنید. BIM و پیشتولید قطعات، خطاهای اجرایی را کاهش میدهد—به ویژه در نماهای پیچیده که هویت پروژه به آن وابسته است.
۶. مراقب تله لوکسگرایی باشید. بازار لوکس اندازه محدودی دارد. ترکیب پروژههای لوکس با محصولات میانرده میتواند جریان نقدی پایدارتری ایجاد کند.
۷. شفافیت مالی با سهامداران دولتی را جدی بگیرید. ورود CCCG به گرینتاون ثبات مالی آورد اما در دوره رکود، فشار برای «بقا» بر «سود» را افزایش داد. در ایران نیز شراکت با نهادهای دولتی مزایا و محدودیتهای خود را دارد.
جمعبندی
گرینتاون چین نمونهای است از یک توسعهگر که «کیفیت» را به هویت خود تبدیل کرده و توانسته در بازار نزولی سهم فروش خود را حفظ کند. اما این موفقیت در فروش، به قیمت فدا کردن سودآوری تمام شده است—داستانی که برای سازندگان ایرانی هم هشداردهنده است و هم آموزنده. درس اصلی: کیفیت و برند ضروریاند، اما بدون مدیریت هزینه و انعطاف در ترکیب محصول، در دوره رکود به تله تبدیل میشوند. سازنده ایرانی باید از گرینتاون «چگونه ماندن» را بیاموزد، نه «چگونه سود کردن» را.